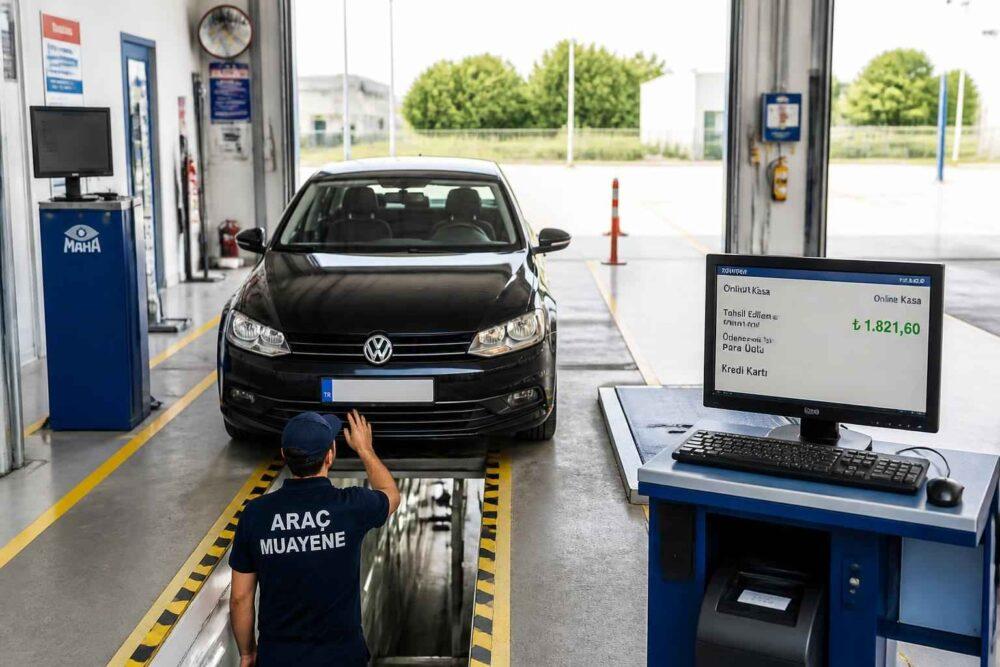
Właściciele stacji kontroli pojazdów często pytają mnie, czy sama usługa badania technicznego podlega takim samym zasadom jak naprawa samochodu. To ważne rozróżnienie, bo przepisy dotyczące kas online obejmują określone usługi motoryzacyjne, ale nie każdą czynność wykonywaną przy samochodzie. W praktyce o obowiązku decyduje nie szyld firmy, lecz rzeczywisty zakres sprzedaży.
Stacja kontroli pojazdów a kasa fiskalna online – przepisy i najważniejsze zasady
Podstawą jest art. 111 ustawy o podatku od towarów i usług. Co do zasady przedsiębiorca sprzedający towary lub usługi osobom fizycznym nieprowadzącym działalności gospodarczej oraz rolnikom ryczałtowym powinien prowadzić ewidencję obrotu i kwot podatku należnego przy użyciu kasy rejestrującej.
Od tej zasady istnieją jednak zwolnienia. Mogą zależeć od wysokości obrotu, rodzaju wykonywanej czynności albo sposobu zapłaty. Osobno ustawodawca wskazał usługi, przy których zwolnienie nie działa i konieczne jest ewidencjonowanie od pierwszej sprzedaży. Właśnie tutaj powstaje najwięcej nieporozumień.
Art. 145b ustawy o VAT oraz przepisy wykonawcze wprowadziły obowiązek stosowania kas online między innymi przy:
- naprawie pojazdów silnikowych i motorowerów,
- naprawie opon oraz ich zakładaniu, bieżnikowaniu i regenerowaniu,
- wymianie opon lub kół na felgach,
- sprzedaży benzyny, oleju napędowego i innych paliw silnikowych.
Nie oznacza to automatycznie, że każda stacja diagnostyczna musi mieć kasę online. Badanie techniczne pojazdu jest usługą diagnostyczną, a nie naprawą pojazdu. Diagnosta ocenia stan auta i sporządza wynik badania, natomiast nie usuwa usterki w ramach tej czynności.
Kasa online przekazuje dane o sprzedaży do Centralnego Repozytorium Kas (CRK). To rozwiązanie zastąpiło tradycyjny model, w którym kopie dokumentów przechowywano na papierze albo lokalnie w pamięci urządzenia. Obowiązek przejścia na kasę online dotyczył jednak konkretnych grup przedsiębiorców. Nie można wyciągać z niego wniosku, że każda firma związana z samochodami podlega identycznym zasadom.
W swojej pracy spotykałem przedsiębiorców, którzy kupowali kasę online tylko dlatego, że w nazwie działalności mieli „motoryzacja”. To zbyt uproszczone podejście. Najpierw trzeba ustalić, czy firma wykonuje badania, naprawy, wymianę opon, sprzedaż części, czy wszystkie te czynności jednocześnie.
Czy stacja kontroli pojazdów musi mieć kasę fiskalną online – wyłączna działalność SKP
Jeżeli przedsiębiorca prowadzi wyłącznie stację kontroli pojazdów i wykonuje badania techniczne, nie znajduje się z tego powodu w katalogu podmiotów zobowiązanych bezwzględnie do stosowania kasy online. Dotyczy to także działalności klasyfikowanej obecnie jako PKD 71.20.B, związanej z badaniami i analizami technicznymi.
To nie oznacza jednak, że każda taka stacja jest automatycznie zwolniona z kasy fiskalnej. Trzeba sprawdzić, czy przedsiębiorca korzysta ze zwolnienia podmiotowego, przedmiotowego albo czy w ogóle sprzedaje usługi osobom prywatnym.
Najczęściej analizuje się trzy scenariusze:
- Zwolnienie podmiotowe – możliwe przy nieprzekroczeniu ustawowego limitu obrotu na rzecz osób fizycznych i rolników ryczałtowych. Standardowy limit wynosi 20 000 zł, z uwzględnieniem zasad dotyczących rozpoczęcia działalności i proporcji.
- Zwolnienie przedmiotowe – może obejmować określone czynności, jeżeli zapłata w całości trafia na rachunek bankowy, a z ewidencji i dowodów płatności wynika, jakiej transakcji dotyczyła.
- Brak sprzedaży B2C – jeśli stacja obsługuje wyłącznie firmy, a transakcje są dokumentowane fakturami, obowiązek kasy może w ogóle nie powstać w odniesieniu do osób fizycznych.
Przy zwolnieniu bankowym nie wystarczy samo stwierdzenie, że „klient płaci przelewem”. Płatność musi być możliwa do jednoznacznego przypisania do konkretnej usługi. W praktyce warto, aby tytuł przelewu zawierał numer rejestracyjny, numer faktury albo inne oznaczenie badania. Wątpliwości może wywołać zbiorczy przelew, którego nie da się powiązać z konkretnymi klientami i czynnościami.
Trzeba też pamiętać o cenach urzędowych badań technicznych. Ustalona stawka za badanie nie zwalnia sama w sobie z ewidencji. Cena wpływa na wartość obrotu, ale nie rozstrzyga, czy sprzedaż została dokonana na rzecz konsumenta i czy spełniono warunki zwolnienia.
Przykład z praktyki: przedsiębiorca prowadzi jedną stację, a większość badań wykonuje dla firm posiadających floty. Osoby prywatne stanowią niewielką część klientów. W takim przypadku nie powinien patrzeć wyłącznie na łączny przychód firmy, lecz wyodrębnić obrót objęty przepisami o kasie. Jeżeli korzysta ze zwolnienia, musi pilnować limitu i dokumentacji od pierwszego dnia.
Moja rada jest prosta: przed zakupem urządzenia przygotuj zestawienie usług, odbiorców i sposobów płatności. Dopiero na tej podstawie księgowy lub doradca podatkowy powinien potwierdzić, czy kasa jest potrzebna. Sam kod PKD nie zastępuje analizy faktycznej sprzedaży.
Łączenie SKP z warsztatem samochodowym a obowiązek posiadania kasy online
Sytuacja zmienia się, gdy przy stacji działa warsztat. Jeśli przedsiębiorca wykonuje naprawy pojazdów, naprawia opony albo świadczy usługę wymiany opon, obowiązek ewidencjonowania na kasie powstaje co do zasady od pierwszej sprzedaży na rzecz konsumenta. W przypadku tych usług wymagane jest urządzenie online.
Dotyczy to także pozornie drobnych czynności. Jeżeli na linii diagnostycznej ktoś „przy okazji” wymieni żarówkę, naprawi przebitą oponę albo zamontuje koło, nie jest to już samo badanie techniczne. Liczy się rzeczywisty charakter usługi i sposób jej rozliczenia.
| Profil działalności | Kasa online | Terminal płatniczy | Najważniejsza uwaga |
|---|---|---|---|
| Wyłącznie SKP | Nie wynika automatycznie z samego badania | Zależy od obowiązku kasy | Możliwe zwolnienie, jeśli spełnione są warunki przepisów |
| SKP i warsztat | Tak dla napraw, opon i czynności objętych obowiązkiem | Co do zasady tak, jeśli przedsiębiorca musi używać kasy | Nie należy mieszać sprzedaży warsztatowej z uproszczoną ewidencją SKP |
| SKP przy szkole, WORD albo jednostce publicznej | Zależy od podmiotu i zakresu sprzedaży | Zależy od obowiązku ewidencji | Trzeba przeanalizować status jednostki i odbiorców usług |
W działalności mieszanej nie wystarczy powiedzieć: „kasa jest tylko do warsztatu”. Jeżeli przedsiębiorca używa jednego urządzenia do sprzedaży, musi prawidłowo zaewidencjonować wszystkie czynności, które powinny znaleźć się na kasie. Można organizacyjnie rozdzielić stanowiska i zakres usług, ale nie można ukrywać napraw pod pozycją „badanie techniczne”.
Szczególną pułapką jest sprzedaż części lub akcesoriów przy okazji badania. Sama sprzedaż części nie zawsze podlega dokładnie tym samym zasadom co naprawa, dlatego trzeba sprawdzić konkretny towar i sposób sprzedaży. Nie polecam tworzenia jednej, ogólnej pozycji typu „usługa motoryzacyjna”. Utrudnia to kontrolę, korekty i wykazanie, co faktycznie wykonano.
Rejestracja badania w systemie CEPiK a ewidencja sprzedaży w urzędzie skarbowym
Program diagnostyczny używany na stacji kontroli pojazdów pełni przede wszystkim funkcję administracyjno-techniczną. Pozwala wprowadzić dane pojazdu, przebieg badania, wynik oraz informacje wymagane do przekazania do Centralnej Ewidencji Pojazdów i Kierowców. W zależności od rozwiązania dane mogą być również przekazywane do właściwego systemu obsługi badań i organu nadzorującego.
To jednak nie jest ewidencja podatkowa. Rejestr badania odpowiada na pytanie: jaki pojazd został zbadany i z jakim wynikiem? Kasa rejestrująca odpowiada na inne pytanie: jaka sprzedaż została dokonana, za ile i jaki podatek należny z niej wynika?
Dlatego wpisanie badania do programu nie zastępuje paragonu, jeżeli przedsiębiorca ma obowiązek używania kasy. Nie ma tu jednak mowy o podwójnym opodatkowaniu. Ta sama usługa może być odnotowana w systemie diagnostycznym na potrzeby nadzoru oraz w kasie na potrzeby podatkowe. Są to dwa różne obowiązki i dwa różne cele.
W praktyce warto zadbać o zgodność danych: numer badania, numer rejestracyjny, data i kwota powinny pozwalać na szybkie porównanie dokumentów. Nie każdy program SKP jest kasą fiskalną, nawet jeśli drukuje potwierdzenia i raporty. O tym, czy urządzenie jest kasą, decydują jego funkcje, homologacja i rejestracja zgodnie z przepisami, a nie sam wygląd wydruku.
Wycofanie tradycyjnych kas z rynku a wymiana urządzeń w stacji diagnostycznej
Wycofanie możliwości sprzedaży nowych kas z kopią papierową lub elektroniczną nie oznacza automatycznej konieczności natychmiastowej wymiany każdego sprawnego urządzenia. To jedna z częściej powtarzanych informacji, która wprowadza właścicieli SKP w błąd.
Jeżeli przedsiębiorca legalnie używa tradycyjnej kasy, a przepisy nie nakładają na niego obowiązku stosowania online, co do zasady może korzystać z niej do czasu jej technicznego lub prawnego wycofania z użytkowania. Musi oczywiście wykonywać przeglądy, sporządzać raporty, przechowywać dokumentację i reagować na awarie zgodnie z instrukcją oraz przepisami.
Inaczej wygląda sytuacja, gdy urządzenie zostanie trwale uszkodzone, zapełni się pamięć fiskalna albo konieczna będzie czynność, której nie da się wykonać w dotychczasowym modelu. Wtedy zakup nowej kasy może oznaczać przejście na wersję online, ponieważ starsze typy nie są już dostępne w sprzedaży. Szczegóły zależą od rodzaju urządzenia i zakresu naprawy, dlatego przed decyzją warto skontaktować się z serwisem posiadającym uprawnienia.
Nie należy też mylić przeglądu technicznego kasy z badaniem technicznym samochodu. Właściciel stacji może doskonale pilnować terminów badań pojazdów klientów, a jednocześnie przeoczyć termin przeglądu własnego urządzenia fiskalnego.
Terminal płatniczy na stacji kontroli pojazdów – kiedy jest obowiązkowy
Prawo przedsiębiorców, w szczególności art. 19a, wiąże obowiązek zapewnienia klientowi możliwości płatności bezgotówkowej z przedsiębiorcami, którzy mają obowiązek prowadzenia ewidencji sprzedaży przy użyciu kasy rejestrującej. Chodzi o udostępnienie instrumentu płatniczego, na przykład terminala, płatności mobilnej albo innego rozwiązania akceptowanego przez klienta.
Najważniejszy wniosek dla samodzielnej stacji jest taki: jeżeli przedsiębiorca nie ma obowiązku posiadania kasy fiskalnej, sam art. 19a nie nakazuje mu automatycznie kupować terminala. Może oczywiście zdecydować się na płatności kartą ze względów biznesowych. W wielu lokalizacjach jest to po prostu wygodne, bo klient po badaniu nie musi szukać bankomatu.
Jeżeli jednak SKP korzysta z kasy, a tym bardziej prowadzi również warsztat objęty bezwzględnym obowiązkiem ewidencjonowania, powinien zapewnić klientom możliwość płatności bezgotówkowej. Nie musi to zawsze oznaczać konkretnego modelu terminala. Przepisy nie nakazują korzystania z jednej firmy ani jednej technologii.
Trzeba rozdzielić trzy kwestie:
- obowiązek używania kasy fiskalnej,
- obowiązek zapewnienia instrumentu płatniczego,
- techniczne połączenie terminala z kasą.
Integracja terminala z kasą może ograniczyć pomyłki przy przepisywaniu kwot, ale nie jest tym samym co sam obowiązek akceptowania płatności bezgotówkowych. Właściciel powinien też sprawdzić regulamin operatora, opłaty oraz sposób obsługi zwrotów.
W mojej praktyce najwięcej problemów pojawiało się wtedy, gdy przedsiębiorca przyjmował kartę, ale nie wystawiał właściwego dokumentu sprzedaży, zakładając, że potwierdzenie z terminala jest paragonem. Nie jest. Potwierdzenie płatności pokazuje przepływ pieniędzy, natomiast paragon dokumentuje sprzedaż na kasie.
Podsumowanie i najczęstsze błędy fiskalne na stacjach kontroli pojazdów
Najkrótsza odpowiedź na pytanie „stacja kontroli pojazdów a kasa fiskalna online” brzmi: sama diagnostyka nie jest automatycznie traktowana jak naprawa samochodu. Obowiązek kasy online wynika przede wszystkim z zakresu faktycznie wykonywanych usług, a nie z samego związku firmy z motoryzacją.
Przedsiębiorca prowadzący SKP powinien przejść następującą checklistę:
- sprawdzić, czy obsługuje osoby prywatne lub rolników ryczałtowych,
- ustalić, czy wykonuje wyłącznie badania, czy także naprawy i usługi oponiarskie,
- zweryfikować możliwość zastosowania limitu 20 000 zł albo zwolnienia z tytułu płatności na rachunek,
- odrębnie przeanalizować sprzedaż części i dodatkowych usług,
- nie traktować programu CEPiK jako substytutu kasy fiskalnej,
- pilnować przeglądów technicznych używanego urządzenia,
- sprawdzić obowiązek udostępnienia płatności bezgotówkowych.
Najczęstszy błąd polega na wpisywaniu naprawy jako badania technicznego. Drugi to zakup kasy online bez analizy przepisów albo odwrotnie – rezygnacja z kasy mimo prowadzenia warsztatu przy SKP. Przed zmianą modelu rozliczeń warto przygotować listę wszystkich usług i uzgodnić ją z księgowym, ponieważ interpretacja zależy od rzeczywistego przebiegu sprzedaży. Dzięki temu przedsiębiorca nie kupuje urządzenia na zapas, ale też nie naraża się na zaległości i sankcje.
O autorze