Jeśli od kolizji minęło kilka dni, tygodni, a nawet miesięcy, nie oznacza to automatycznie utraty prawa do odszkodowania. Pytanie, ile czasu na zgłoszenie szkody z OC sprawcy, trzeba jednak rozpatrywać osobno od praktycznej kwestii: im później zgłosisz szkodę, tym trudniej udowodnić jej rozmiar i związek ze zdarzeniem.
Przepisy prawne i terminy przedawnienia szkody z OC sprawcy
W przypadku szkody komunikacyjnej z OC sprawcy najważniejsze są przepisy Kodeksu cywilnego, w szczególności art. 4421, a także regulacje dotyczące przedawnienia roszczeń z umowy ubezpieczenia. Trzeba od razu rozdzielić dwie kwestie:
- zgłoszenie szkody – praktyczne zawiadomienie ubezpieczyciela o zdarzeniu,
- przedawnienie roszczenia – moment, po którym dochodzenie zapłaty może stać się znacznie trudniejsze.
Przy zwykłej kolizji, w której doszło do uszkodzenia samochodu, roszczenie co do zasady przedawnia się po 3 latach od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej do jej naprawienia. Nie może jednak upłynąć więcej niż 10 lat od dnia zdarzenia.
Przykład: samochód został uszkodzony 10 maja 2024 roku, a właściciel od razu wiedział, że sprawcą jest kierowca wskazany w oświadczeniu. Zasadniczo ma czas na dochodzenie roszczeń do 10 maja 2027 roku. Nie oznacza to jednak, że powinien czekać. Ubezpieczyciel może po takim czasie dokładniej badać, czy wszystkie uszkodzenia rzeczywiście powstały podczas tej kolizji.
W przypadku szkody na osobie sytuacja może wyglądać inaczej. Jeżeli zdarzenie było przestępstwem, roszczenie przedawnia się po 20 latach od dnia popełnienia przestępstwa. Nie każda stłuczka z obrażeniami automatycznie spełnia ten warunek. O kwalifikacji prawnej decydują okoliczności konkretnego zdarzenia, między innymi rodzaj i ciężar obrażeń oraz ustalenia organów prowadzących postępowanie.
| Rodzaj zdarzenia | Termin przedawnienia | Początek biegu terminu |
|---|---|---|
| Kolizja, szkoda na pojeździe | 3 lata, maksymalnie 10 lat od zdarzenia | Dzień uzyskania wiedzy o szkodzie i sprawcy |
| Wypadek będący przestępstwem | 20 lat | Dzień popełnienia przestępstwa |
| Szkoda osoby małoletniej | Termin nie może skończyć się wcześniej niż 2 lata po uzyskaniu pełnoletności | Zależnie od rodzaju roszczenia i sytuacji poszkodowanego |
Standardowy termin vs wyjątkowe sytuacje – kiedy masz do 20 lat na zgłoszenie?
Najczęściej użytkownicy pytają, ile lat na zgłoszenie szkody OC przysługuje po zwykłej stłuczce. Odpowiedź brzmi: zazwyczaj 3 lata od uzyskania wiedzy o szkodzie i sprawcy, z ograniczeniem do 10 lat od samego zdarzenia. W praktyce wiedza ta pojawia się zwykle już w dniu kolizji.
Dłuższy, 20-letni termin dotyczy szkody wynikłej ze zbrodni lub występku. Wypadek drogowy, w którym ktoś doznał poważnego uszczerbku na zdrowiu albo zginął, może być właśnie takim przypadkiem. Wtedy przedawnienie roszczeń odszkodowawczych OC liczy się według szczególnej zasady, niezależnie od tego, kiedy poszkodowany dowiedział się o sprawcy.
Osobne zabezpieczenie dotyczy małoletnich. Roszczenie o naprawienie szkody wyrządzonej czynem niedozwolonym nie może przedawnić się wcześniej niż z upływem 2 lat od uzyskania przez poszkodowanego pełnoletności. Jeżeli szkoda dotyczy dziecka, nie warto samodzielnie zakładać, że termin liczy się tak samo jak przy uszkodzeniu samochodu osoby dorosłej. W sprawach dotyczących szkody na osobie dobrze zebrać dokumentację medyczną i skonsultować sytuację prawną.
Ważne jest również przerwanie biegu przedawnienia. Może do niego dojść między innymi przez zgłoszenie roszczenia ubezpieczycielowi, wszczęcie postępowania sądowego albo podjęcie mediacji. Po zakończeniu postępowania termin może rozpocząć bieg ponownie. Sam telefon na infolinię nie zawsze będzie wystarczającym dowodem skutecznego zgłoszenia, dlatego zachowuję potwierdzenie formularza, wiadomość e-mail, numer szkody i całą korespondencję.
Dlaczego zgłoszenie szkody z OC warto złożyć jak najszybciej?
Prawo nie narzuca przy OC sprawcy typowego terminu 24 albo 48 godzin, po którego przekroczeniu odszkodowanie automatycznie przepada. Mimo to zgłoszenie bez zbędnej zwłoki jest najlepszym rozwiązaniem. W mojej pracy widziałem wiele spraw, w których sam fakt kolizji nie budził wątpliwości, ale problemem stawał się rozmiar szkody.
Po kilku miesiącach mogą pojawić się następujące trudności:
- świadkowie nie pamiętają dokładnie przebiegu zdarzenia,
- zdjęcia z miejsca kolizji są niepełne albo zaginęły,
- uszkodzenia zostały naprawione bez dokumentacji fotograficznej,
- usterka mogła powiększyć się w wyniku dalszej jazdy,
- trudniej odróżnić stare uszkodzenia od tych powstałych podczas kolizji.
Jeżeli samochód po zdarzeniu nadal jest używany, uszkodzony zderzak, lampa czy element zawieszenia może ucierpieć ponownie. Ubezpieczyciel może wtedy twierdzić, że część kosztów nie pozostaje w związku z pierwszym zdarzeniem. Poszkodowany ma obowiązek rozsądnie ograniczać rozmiar szkody, czyli nie powinien celowo dopuszczać do jej powiększenia.
Jeśli zgłaszasz szkodę po kilku miesiącach, nie rezygnuj tylko dlatego, że nie masz już zdjęć z miejsca kolizji. Zbierz wszystko, co pozostało: oświadczenie sprawcy, notatkę policyjną, historię korespondencji, faktury za holowanie, opinie warsztatu, dokumentację medyczną i dane świadków. W zgłoszeniu wyjaśnij, dlaczego nastąpiło opóźnienie.
Zgłoszenie szkody z OC sprawcy krok po kroku i wymagane dokumenty
Procedurę najlepiej przeprowadzić według kilku prostych etapów.
1. Zabezpiecz informacje na miejscu zdarzenia.
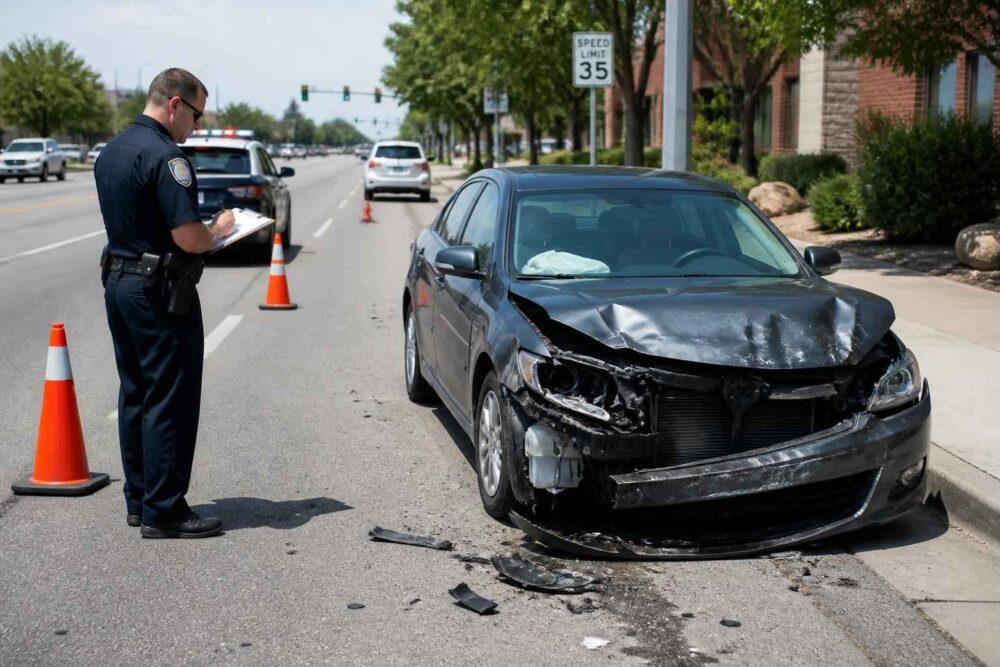
Jeżeli nikt nie odniósł obrażeń, a sprawca przyznaje się do winy, można sporządzić oświadczenie o zdarzeniu drogowym. Gdy są ranni, sprawca nie chce podpisać dokumentu, kierowcy różnią się w ocenie winy albo podejrzewasz nietrzeźwość, wezwij policję. Nie próbuj „dogadywać się” za wszelką cenę.
2. Zrób zdjęcia.
Fotografuj położenie pojazdów, uszkodzenia, znaki drogowe, ślady na jezdni i dokumenty, które można bezpiecznie sfotografować. Zdjęcia wykonane przed przestawieniem samochodów bywają bardzo pomocne.
3. Ustal ubezpieczyciela sprawcy.
Potrzebny będzie numer polisy OC, numer rejestracyjny pojazdu i dane kierowcy. Jeśli nie znasz ubezpieczyciela, można skorzystać z wyszukiwarki Ubezpieczeniowego Funduszu Gwarancyjnego.
4. Zgłoś szkodę.
Najczęściej można to zrobić przez formularz internetowy, infolinię, wiadomość e-mail albo osobiście. Warto wybrać kanał, który zapewnia potwierdzenie zgłoszenia. Po rejestracji szkody ubezpieczyciel przekaże numer sprawy i informacje o dalszych czynnościach, na przykład oględzinach samochodu.
5. Nie naprawiaj auta przed dokumentacją.
Jeżeli naprawa jest konieczna ze względów bezpieczeństwa, udokumentuj stan pojazdu i zachowaj rachunki. Przed rozpoczęciem prac zapytaj ubezpieczyciela o oględziny. W przeciwnym razie może on zakwestionować część kosztów, bo nie będzie już możliwe zbadanie pierwotnych uszkodzeń.
6. Sprawdź decyzję i wycenę.
Porównaj kosztorys z rzeczywistym zakresem uszkodzeń. Przy szkodzie częściowej szczególne znaczenie ma wycena szkody komunikacyjnej, zastosowane stawki robocizny, ceny części i ewentualne potrącenia.
Do zgłoszenia przygotuj:
- datę, godzinę i miejsce zdarzenia,
- dane swoje i sprawcy,
- numery rejestracyjne pojazdów,
- numer polisy OC sprawcy,
- oświadczenie sprawcy albo numer notatki policyjnej,
- zdjęcia z miejsca zdarzenia i uszkodzeń,
- numer rachunku bankowego, jeśli wybierasz wypłatę gotówkową,
- rachunki za holowanie, parking lub zabezpieczenie pojazdu,
- dokumentację medyczną, gdy wystąpiła szkoda na osobie.
Co musi zawierać oświadczenie sprawcy kolizji?
Dobre oświadczenie powinno zawierać datę, godzinę i miejsce zdarzenia, dane kierowców, numery PESEL lub inne dane pozwalające ich zidentyfikować, adresy, numery rejestracyjne pojazdów, marki samochodów, dane właścicieli oraz numer i nazwę ubezpieczyciela sprawcy.
Trzeba dokładnie opisać przebieg kolizji i wskazać, kto naruszył zasady ruchu drogowego. Najlepiej umieścić jednoznaczne stwierdzenie, że sprawca przyjmuje odpowiedzialność za zdarzenie. Dokument powinni podpisać obaj kierowcy, a jeżeli są świadkowie – warto zapisać ich dane i poprosić o podpis.
Nie podpisuj dokumentu, z którym się nie zgadzasz. Jeżeli kierowca zmienia wersję, jest agresywny albo odmawia podania danych, bezpieczniej wezwać policję.
Bezpośrednia Likwidacja Szkody (BLS) jako alternatywna ścieżka
W systemie Bezpośredniej Likwidacji Szkody możesz zgłosić szkodę własnemu ubezpieczycielowi, który rozliczy ją z ubezpieczycielem sprawcy. Jest to wygodne, ale działa tylko wtedy, gdy uczestniczą w tym oba zakłady ubezpieczeń i spełnione są warunki systemu.
Zwykle BLS obejmuje zdarzenie z udziałem maksymalnie dwóch pojazdów, bez szkody na osobie, z limitem wartości szkody do 30 000 zł. Wyłączenia mogą dotyczyć między innymi kolizji z więcej niż dwoma pojazdami, szkód osobowych lub nietypowego rodzaju roszczeń. Przed zgłoszeniem warto potwierdzić, czy dana sprawa kwalifikuje się do BLS.
Jeżeli sprawca uciekł albo nie miał ważnego OC, zgłoszenie może prowadzić do UFG. W przypadku szkody na mieniu znaczenie mają dodatkowe warunki, dlatego trzeba dokładnie udokumentować zdarzenie i niezwłocznie powiadomić policję.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania z OC?
Standardowy termin wypłaty odszkodowania OC wynosi 30 dni od dnia otrzymania zawiadomienia o szkodzie. W tym czasie ubezpieczyciel powinien przeprowadzić postępowanie, ustalić odpowiedzialność i wypłacić świadczenie albo przedstawić uzasadnioną decyzję.
Termin może zostać wydłużony maksymalnie do 90 dni, jeżeli wyjaśnienie okoliczności nie jest możliwe w ciągu 30 dni. Ubezpieczyciel powinien wtedy wskazać przyczynę opóźnienia i przewidywany termin zakończenia sprawy. Jeżeli odpowiedzialność zależy od postępowania karnego lub cywilnego, wypłata może być uzależniona od prawomocnego rozstrzygnięcia, ale nie dotyczy to kwoty bezspornej.
Kwota bezsporna to część odszkodowania, której ubezpieczyciel nie kwestionuje. Jeżeli na przykład uznaje, że samochód wymaga naprawy, ale spiera się tylko o koszt części, nie powinien wstrzymywać całej wypłaty bez uzasadnienia.
W praktyce spotykam dwa podstawowe warianty likwidacji:
- wariant kosztorysowy – ubezpieczyciel wypłaca kwotę ustaloną na podstawie wyceny; pieniądze możesz przeznaczyć na naprawę według własnego wyboru,
- wariant warsztatowy – naprawa jest rozliczana bezgotówkowo z warsztatem, a zakład ubezpieczeń zatwierdza zakres i koszt prac.
Wariant kosztorysowy bywa szybszy, ale często wymaga późniejszej analizy, czy wycena pokrywa realne koszty naprawy. Wariant warsztatowy może trwać dłużej, zwłaszcza gdy pojawiają się dodatkowe uszkodzenia po demontażu, ale ogranicza konieczność samodzielnego finansowania naprawy.
Jeżeli ubezpieczyciel przekroczy ustawowy termin, może odpowiadać za opóźnienie i odsetki ustawowe. Najpierw warto poprosić pisemnie o wskazanie przyczyny zwłoki oraz wypłatę kwoty bezspornej. Zachowaj potwierdzenia, ponieważ daty korespondencji mają znaczenie.
Zgłoszenie szkody z OC sprawcy a własna polisa AC – kluczowe różnice
OC sprawcy i autocasco to dwa różne ubezpieczenia, choć w obu przypadkach chodzi o naprawienie szkody w samochodzie.
OC sprawcy:
- jest ubezpieczeniem obowiązkowym,
- roszczenie kierujesz do ubezpieczyciela osoby odpowiedzialnej za zdarzenie,
- zastosowanie mają ustawowe terminy przedawnienia, zwykle 3 lata,
- ubezpieczyciel ma co do zasady 30 dni na wypłatę lub decyzję.
AC:
- jest ubezpieczeniem dobrowolnym,
- szkodę zgłaszasz z własnej polisy, nawet gdy nie znasz sprawcy,
- decydują Ogólne Warunki Ubezpieczenia,
- OWU mogą przewidywać zgłoszenie w ciągu 24 godzin, kilku dni lub 7 dni.
To właśnie tutaj kierowcy popełniają częsty błąd. Czytają w OWU AC, że kradzież albo uszkodzenie trzeba zgłosić w krótkim terminie, a następnie zakładają, że taka sama zasada dotyczy OC sprawcy. Nie dotyczy. Przy OC opóźnienie nie powoduje automatycznej odmowy tylko dlatego, że minęły dwa dni czy tydzień.
Nie oznacza to jednak, że warto czekać. Przy AC przekroczenie terminu może mieć bezpośrednie konsekwencje, zwłaszcza jeśli utrudniło ustalenie przyczyn lub rozmiaru szkody. Przy OC główne ryzyko jest dowodowe: ubezpieczyciel może podważać zakres uszkodzeń, koszt naprawy albo związek późniejszych problemów zdrowotnych z wypadkiem.
Jeśli masz jednocześnie możliwość zgłoszenia szkody z OC sprawcy i AC, sprawdź, która ścieżka będzie korzystniejsza. AC może pozwolić szybciej rozpocząć naprawę, ale może wiązać się z udziałem własnym, utratą zniżek lub innymi ograniczeniami z OWU. Nie zgłaszaj jednak tego samego kosztu podwójnie jako niezależnego odszkodowania.
Najkrócej odpowiadając na pytanie, ile czasu na zgłoszenie szkody z OC sprawcy przewiduje prawo: przy zwykłej kolizji zasadniczo są to 3 lata od uzyskania wiedzy o szkodzie i sprawcy, nie więcej niż 10 lat od zdarzenia. Wypadek będący przestępstwem może oznaczać termin 20-letni, a szkoda osoby małoletniej podlega dodatkowej ochronie. Mimo długich terminów zgłaszam takie sprawy zawsze możliwie szybko, bo świeże zdjęcia, dokumenty i zeznania świadków są często ważniejsze niż sam upływ czasu.
Zbierz dokumenty, zachowaj potwierdzenie zgłoszenia, nie naprawiaj pojazdu bez udokumentowania uszkodzeń i sprawdź, czy decyzja ubezpieczyciela obejmuje pełny zakres szkody. I pamiętaj: termin zgłoszenia kolizji do ubezpieczyciela z OC to nie to samo co krótki termin wynikający z OWU własnego AC.