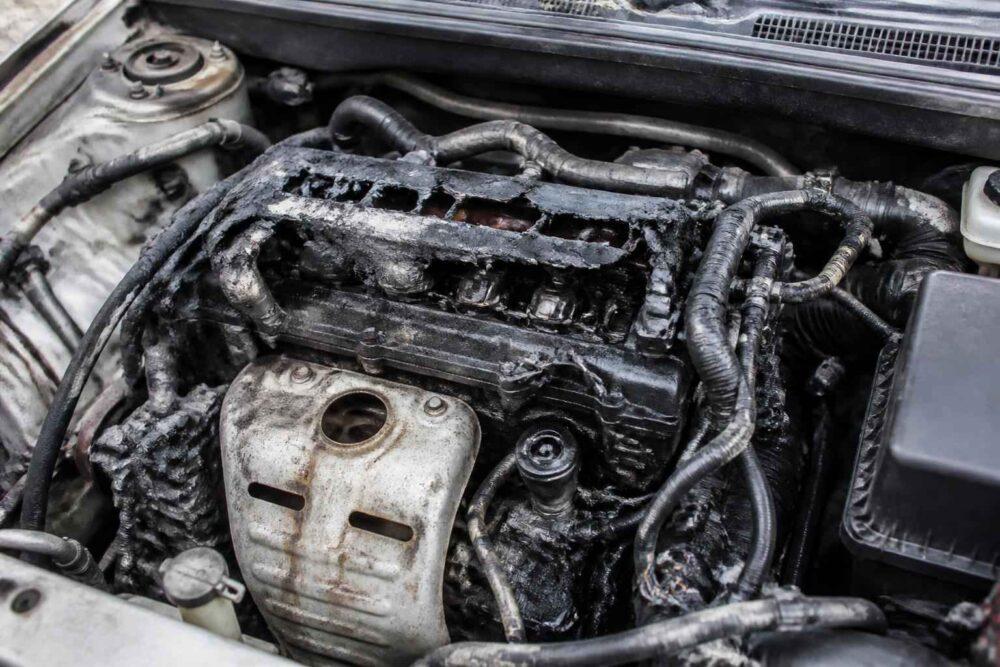
Gdy kierowca słyszy niepokojące stuki spod maski albo widzi kontrolkę ciśnienia oleju, zwykle pierwsza myśl dotyczy kosztów naprawy. Cena remontu lub wymiany silnika może sięgać kilku, a w nowszych samochodach nawet kilkunastu czy kilkudziesięciu tysięcy złotych. Wtedy pojawia się pytanie: czy polisa autocasco pokryje taki wydatek?
Odpowiedź nie jest ani automatycznym „tak”, ani prostym „nie”. Zależy przede wszystkim od tego, dlaczego doszło do uszkodzenia, jakie wyłączenia zawierają ogólne warunki ubezpieczenia oraz czy kierowca prawidłowo zareagował na zdarzenie.
| Przyczyna uszkodzenia silnika | Typowa ocena w AC | Co ma znaczenie |
|---|---|---|
| Kolizja lub wypadek | Zwykle objęta ochroną | Zakres polisy, udział własny, prawidłowe zgłoszenie szkody |
| Pożar, grad, powódź na postoju | Zwykle objęta ochroną | Dokumentacja zdarzenia i brak wyłączeń w OWU |
| Awaria wynikająca ze zużycia | Najczęściej wyłączona | Przebieg, serwis, stan techniczny, historia usterek |
| Zatarcie z powodu braku oleju | Najczęściej odmowa | Kontrolki, poziom płynów i ewentualne rażące niedbalstwo |
| Zassanie wody przez pracujący silnik | Często wyłączona | Głębokość wody, próba dalszej jazdy lub rozruchu |
Czy AC obejmuje uszkodzenie silnika – najważniejsze zasady ochrony
Autocasco chroni samochód przed skutkami określonych zdarzeń losowych i działań zewnętrznych. Nie jest natomiast uniwersalną gwarancją sprawności każdej części pojazdu. Dlatego odpowiedź na pytanie, czy AC obejmuje uszkodzenie silnika, brzmi: tak, ale tylko wtedy, gdy uszkodzenie jest następstwem zdarzenia objętego umową.
Najprościej rozróżnić dwie sytuacje:
- Szkoda zewnętrzna i nagła – na przykład uderzenie w przeszkodę, pożar, powódź, akt wandalizmu albo kolizja. W takim przypadku uszkodzony silnik może być częścią szkody likwidowanej z AC.
- Awaria wewnętrzna lub eksploatacyjna – na przykład zużyte panewki, zerwany łańcuch rozrządu, zatarcie z braku oleju czy awaria turbiny. Takie zdarzenia standardowe AC zwykle wyłącza z ochrony.
W praktyce ważny jest nie sam fakt, że silnik przestał pracować, lecz przyczyna jego uszkodzenia. Diagnosta albo rzeczoznawca samochodowy może sprawdzić, czy ślady na jednostce napędowej odpowiadają kolizji, zalaniu, pożarowi albo długotrwałej eksploatacji bez właściwego smarowania.
Zawsze zaczynam od OWU, a nie od nazwy pakietu reklamowanej przez ubezpieczyciela. Dwie polisy określane jako „pełne AC” mogą różnić się zakresem ochrony, udziałem własnym, sposobem wyceny części i katalogiem wyłączeń. W jednej umowie szkody po zalaniu mogą być objęte ochroną, a w innej pojawić się ograniczenia dotyczące wjechania w wodę.
Kiedy ubezpieczyciel pokryje koszty naprawy uszkodzonego silnika z AC
Odszkodowanie za silnik jest najbardziej prawdopodobne wtedy, gdy można wskazać konkretne, nagłe zdarzenie oraz związek przyczynowy między nim a awarią. Typowe przykłady to:
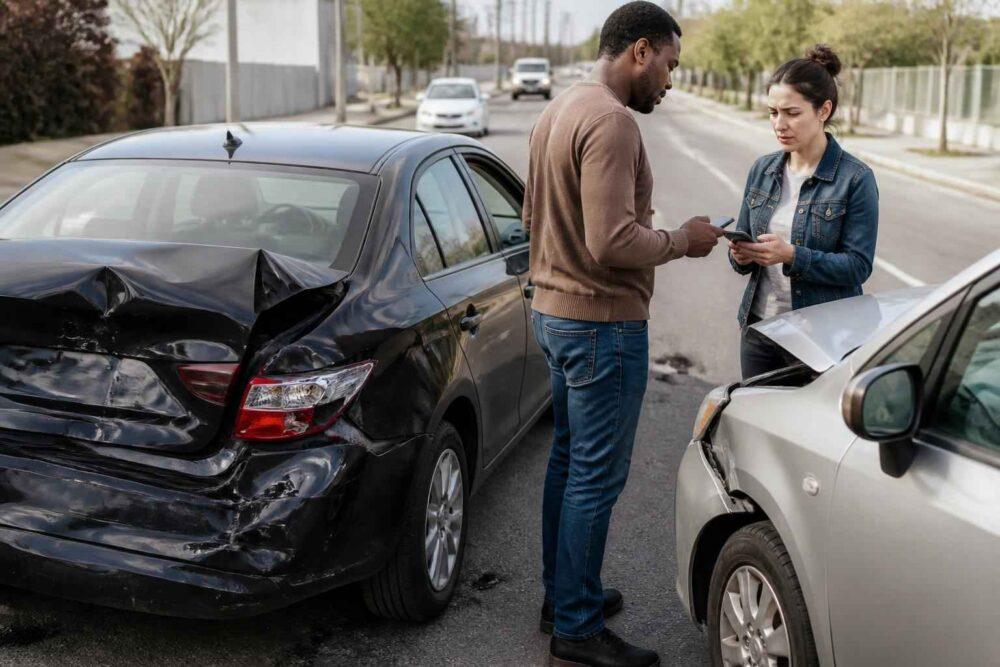
- Kolizja lub wypadek – także wtedy, gdy kierowca posiadający AC sam doprowadził do zdarzenia. Uszkodzenie miski olejowej, bloku, chłodnicy lub osprzętu silnika może zostać uwzględnione w kosztach naprawy.
- Zderzenie ze zwierzęciem – uderzenie w dzika, sarnę lub inne zwierzę może uszkodzić chłodnicę, pasek osprzętu czy elementy mocujące jednostkę.
- Uderzenie obcego przedmiotu – na przykład kamienia, elementu infrastruktury albo części innego pojazdu. Konieczne jest jednak wykazanie, że przedmiot rzeczywiście spowodował szkodę.
- Wandalizm – przecięcie przewodów, uszkodzenie osprzętu lub celowe zniszczenie elementów pod maską może być objęte AC, jeśli polisa obejmuje takie działanie.
- Pożar, grad, uderzenie pioruna lub inne siły natury – zakres zależy od OWU, ale uszkodzenie jednostki napędowej będące skutkiem takiego zdarzenia może podlegać likwidacji.
- Powódź lub zalanie na postoju – jeżeli samochód stał na parkingu, a woda podniosła się wskutek intensywnych opadów, powodzi albo awarii infrastruktury, ubezpieczyciel może uznać szkodę.
Przykład z mojej praktyki: samochód został pozostawiony na parkingu przy domu. W nocy po gwałtownej ulewie woda dostała się do komory silnika i wnętrza. Właściciel nie próbował uruchamiać auta, zrobił zdjęcia i wezwał pomoc. To zupełnie inna sytuacja niż wjechanie w głęboką wodę, zgaśnięcie silnika i kilkukrotne użycie rozrusznika.
Nie oznacza to, że każda taka szkoda zostanie automatycznie uznana. Ubezpieczyciel może sprawdzić poziom wody, miejsce zdarzenia, dokumentację pogodową, relację kierowcy i ślady techniczne. Dlatego warto zachować zdjęcia, nagrania, dane świadków oraz rachunek za holowanie.
Kiedy odszkodowanie za uszkodzony silnik z AC nie przysługuje
Najczęstszy błąd kierowców polega na traktowaniu AC jak przedłużonej gwarancji. Tymczasem ubezpieczyciel zwykle nie odpowiada za naturalne zużycie i awarie, które narastały przez dłuższy czas.
Do typowych wyłączeń należą:
- zużycie panewek, pierścieni, cylindrów, łańcucha lub paska rozrządu,
- korozja i wady materiałowe,
- awarie wynikające z wieku i przebiegu pojazdu,
- zatarcie silnika z powodu braku oleju lub płynu chłodzącego,
- zatankowanie niewłaściwego paliwa,
- uszkodzenia powstałe wskutek nieprawidłowej naprawy,
- modyfikacje i tuning wykonane niezgodnie ze sztuką,
- kontynuowanie jazdy mimo wyraźnych sygnałów ostrzegawczych.
Jeżeli silnik przestał pracować, bo wcześniej przez kilka tygodni pobierał olej, a kierowca nie kontrolował jego poziomu, ubezpieczyciel może uznać, że doszło do awarii eksploatacyjnej. Podobnie będzie przy zerwaniu rozrządu, jeśli OWU wyłącza uszkodzenia wewnętrzne jednostki napędowej.
Wadliwa naprawa również komplikuje sprawę. Jeżeli warsztat źle zamontował filtr oleju, pozostawił nieszczelność albo nie uzupełnił płynu, roszczenia mogą być kierowane do wykonawcy naprawy, a nie do ubezpieczyciela AC. W takiej sytuacji warto zachować faktury, zlecenia naprawy i wyniki diagnostyki.
Zassanie wody do silnika – dlaczego próba rozruchu pozbawia ochrony
Silnik spalinowy nie powinien sprężać wody. Jeżeli ciecz dostanie się przez dolot do cylindrów, tłok może natrafić na praktycznie nieściśliwą przeszkodę. Skutkiem bywa wygięcie korbowodu, uszkodzenie tłoka, pęknięcie głowicy albo bloku. To tak zwane uszkodzenie hydrostatyczne.
Trzeba odróżnić dwa scenariusze:
- Zalanie samochodu stojącego – woda podnosi się wokół zaparkowanego pojazdu. Jeżeli kierowca nie uruchamia później silnika, szkoda może być traktowana jako skutek powodzi lub zalania.
- Wjazd w głęboką wodę – samochód porusza się po zalanej drodze, silnik zasysa wodę, gaśnie, a kierowca próbuje go ponownie uruchomić. Taka próba może zostać uznana za zwiększenie rozmiaru szkody lub rażące niedbalstwo.
Nie zawsze samo przejechanie przez kałużę oznacza automatyczną odmowę. Znaczenie mają między innymi głębokość wody, widoczność, oznakowanie drogi i zachowanie po zatrzymaniu pojazdu. Jednak ponowne kręcenie rozrusznikiem po zgaśnięciu silnika jest bardzo ryzykowne zarówno technicznie, jak i ubezpieczeniowo.
Zaniedbania eksploatacyjne, brak oleju i złe paliwo a decyzja ubezpieczyciela
Zatarcie silnika z braku oleju najczęściej nie jest objęte AC. Szczególnie źle wygląda sytuacja, gdy wcześniej zapaliła się czerwona kontrolka ciśnienia oleju, pojawił się komunikat o przegrzaniu albo kierowca widział wyciek, a mimo to kontynuował jazdę.
Nie każda kontrolka oznacza jednak winę użytkownika. Żółta kontrolka silnika może sygnalizować wiele usterek, a jej pojawienie się nie zawsze pozwala kierowcy ocenić, czy dalsza jazda jest bezpieczna. Inaczej należy traktować czerwone ostrzeżenie ciśnienia oleju lub temperatury. W takich przypadkach powinienem wyłączyć silnik tak szybko, jak pozwalają na to warunki bezpieczeństwa i zorganizować transport do warsztatu.
Rażące niedbalstwo to nie zwykłe przeoczenie, lecz zachowanie wyraźnie odbiegające od rozsądnego postępowania. Przykładem może być jazda przez długi czas bez oleju, ignorowanie głośnych stuków albo próba uruchamiania silnika po zanurzeniu auta w wodzie.
Zatankowanie benzyny do diesla lub oleju napędowego do silnika benzynowego również zwykle nie jest szkodą losową. Koszty spuszczenia paliwa mogą być niewielkie, ale jazda z niewłaściwym paliwem może uszkodzić pompę wysokiego ciśnienia, wtryskiwacze i katalizator. Tutaj częściej zastosowanie ma assistance albo odpowiedzialność własna kierowcy, nie standardowe AC.
Szkoda całkowita przy uszkodzeniu silnika – jak wyliczane jest odszkodowanie
Naprawa silnika może być technicznie możliwa, ale ekonomicznie nieopłacalna. W AC szkoda całkowita jest zwykle rozpatrywana wtedy, gdy przewidywany koszt naprawy przekracza określony w OWU procent wartości pojazdu. Często spotyka się próg około 70%, ale nie jest to uniwersalna zasada dla każdej polisy.
Przykładowo samochód przed szkodą jest wart 30 000 zł. Jeżeli naprawa po zalaniu lub wypadku ma kosztować 24 000 zł, ubezpieczyciel może zakwalifikować zdarzenie jako szkodę całkowitą, jeśli próg w umowie wynosi 70%.
Wtedy odszkodowanie najczęściej oblicza się według schematu:
wartość pojazdu przed szkodą – wartość pozostałości = odszkodowanie
Jeśli auto było warte 30 000 zł, a wrak wyceniono na 8 000 zł, świadczenie wyniesie około 22 000 zł, przed uwzględnieniem udziału własnego i innych zapisów polisy.
Wycena pozostałości bywa sporna. Samochód z uszkodzonym silnikiem może mieć wartość dla handlarza częściami, ale znalezienie kupca za kwotę przyjętą przez ubezpieczyciela nie zawsze jest proste. Warto sprawdzić, czy ubezpieczyciel pomaga w sprzedaży wraku oraz czy przejmuje odpowiedzialność za różnicę, gdy pozostałości nie można sprzedać za wskazaną wartość.
Przy dużej szkodzie opłaca się przeanalizować kalkulację rzeczoznawcy. Należy sprawdzić wartość auta sprzed zdarzenia, ceny części, stawki robocizny, zakres uszkodzeń i wartość pozostałości. W razie istotnych rozbieżności można zlecić niezależną opinię.
Jak forma rozliczenia AC wpływa na koszty naprawy jednostki napędowej
Najczęściej spotykam dwa warianty likwidacji szkody:
- Kosztorysowy – ubezpieczyciel wypłaca kwotę ustaloną na podstawie kalkulacji. Może uwzględniać części zamienne, określone stawki robocizny i amortyzację. Kierowca sam organizuje naprawę.
- Warsztatowy lub serwisowy – samochód trafia do warsztatu, a rozliczenie odbywa się na podstawie faktur albo uzgodnionego kosztorysu. W wybranych wariantach możliwa jest naprawa w ASO i zastosowanie części oryginalnych.
Przy uszkodzeniu silnika wariant kosztorysowy może okazać się niewystarczający. Kalkulacja sporządzona z użyciem tańszych zamienników nie zawsze odpowiada realnym kosztom odbudowy jednostki. Z drugiej strony naprawa w ASO nie zawsze będzie ekonomicznie uzasadniona w kilku- czy kilkunastoletnim samochodzie.
Przed zakupem polisy sprawdzam przede wszystkim:
- czy części są rozliczane według cen oryginalnych, zamienników czy części używanych,
- czy stosowana jest amortyzacja części,
- czy obowiązuje franszyza redukcyjna, czyli udział własny pomniejszający wypłatę,
- czy można swobodnie wybrać warsztat,
- jak ustalana jest wartość pojazdu i próg szkody całkowitej.
Jeżeli udział własny wynosi 1 000 zł, ta kwota może zostać odjęta od należnego odszkodowania. Przy drobnej szkodzie ma to duże znaczenie, przy kosztownej naprawie silnika jest mniej odczuwalne, ale nadal powinno być uwzględnione w kalkulacji.
Co zrobić, gdy silnik zgaśnie na zalanej drodze – instrukcja dla kierowcy
Jeśli auto zgaśnie w wodzie, najważniejsza zasada brzmi: nie próbuj ponownie uruchamiać silnika. Nawet jeżeli wydaje się, że samochód zatrzymał się z powodu elektroniki, kolejna próba może zassać wodę do cylindrów.
Postępuję według następującej kolejności:
- Włączam światła awaryjne, o ile instalacja działa, i oceniam, czy opuszczenie pojazdu jest bezpieczne.
- Nie używam rozrusznika i nie próbuję przepychać auta w sposób, który może obrócić silnik.
- Jeśli istnieje zagrożenie dla życia, opuszczam samochód i przechodzę w bezpieczne miejsce. Nie ryzykuję pozostania w aucie tylko po to, aby zrobić zdjęcia.
- Kontaktuję się z assistance lub pomocą drogową i informuję, że pojazd został unieruchomiony w wodzie.
- Wykonuję fotografie miejsca, poziomu wody, położenia auta i widocznych uszkodzeń, ale dopiero wtedy, gdy warunki są bezpieczne.
- Zgłaszam szkodę ubezpieczycielowi przed rozpoczęciem naprawy i nie zlecam rozbierania silnika bez uzgodnienia oględzin.
Jeżeli konieczne było przestawienie samochodu ze względów bezpieczeństwa, warto zapisać, kto i dlaczego to zrobił. Zachowaj też rachunek za holowanie. Późniejsze uruchomienie silnika wykonuje mechanik po sprawdzeniu dolotu, filtrów, oleju i cylindrów.
Motogwarancja i ubezpieczenie od awarii jako uzupełnienie polisy AC
Standardowe AC i motogwarancja odpowiadają na różne potrzeby. Autocasco chroni przede wszystkim przed skutkami zdarzeń zewnętrznych: wypadkiem, kradzieżą, wandalizmem, pożarem czy działaniem sił natury. Motogwarancja albo ubezpieczenie od awarii mechanicznych ma zabezpieczać przed określonymi awariami podzespołów.
W zależności od produktu ochroną mogą być objęte:
- silnik i jego elementy wewnętrzne,
- skrzynia biegów,
- turbosprężarka,
- układ paliwowy i wtryskowy,
- alternator i rozrusznik,
- elementy układu elektrycznego.
To nie jest jednak automatyczna zgoda na każdą naprawę. Motogwarancja ma własny katalog części, limity odpowiedzialności, wymagania dotyczące serwisowania i wyłączenia związane ze zużyciem. Często znaczenie ma wiek auta, przebieg oraz to, czy przeglądy były wykonywane zgodnie z harmonogramem.
Dla kierowcy kupującego używany samochód z niepewną historią serwisową taki produkt może być interesujący, ale trzeba policzyć koszt składki i zakres realnej ochrony. Nie polecam kupowania samej nazwy „gwarancja na silnik”. W OWU trzeba sprawdzić, czy obejmuje ona konkretną część, na przykład turbosprężarkę, łańcuch rozrządu albo pompę oleju, oraz jakie są limity wypłaty.
Assistance działa jeszcze inaczej. Zwykle zapewnia holowanie, pomoc po awarii, transport kierowcy czy samochód zastępczy, ale nie finansuje samej naprawy uszkodzonego silnika.
Jeśli pytasz, czy AC obejmuje uszkodzenie silnika, zacznij od ustalenia przyczyny: zdarzenie losowe może być objęte ochroną, natomiast zwykła awaria i zużycie najczęściej nie. Po zalaniu nie uruchamiaj auta, dokumentuj miejsce i skontaktuj się z ubezpieczycielem. Przed zakupem polisy przeczytaj OWU pod kątem wyłączeń, amortyzacji, udziału własnego i sposobu rozliczenia. Gdy zależy Ci na ochronie przed typowymi awariami mechanicznymi, porównaj AC z motogwarancją, zamiast zakładać, że jeden produkt zabezpiecza wszystko.
O autorze