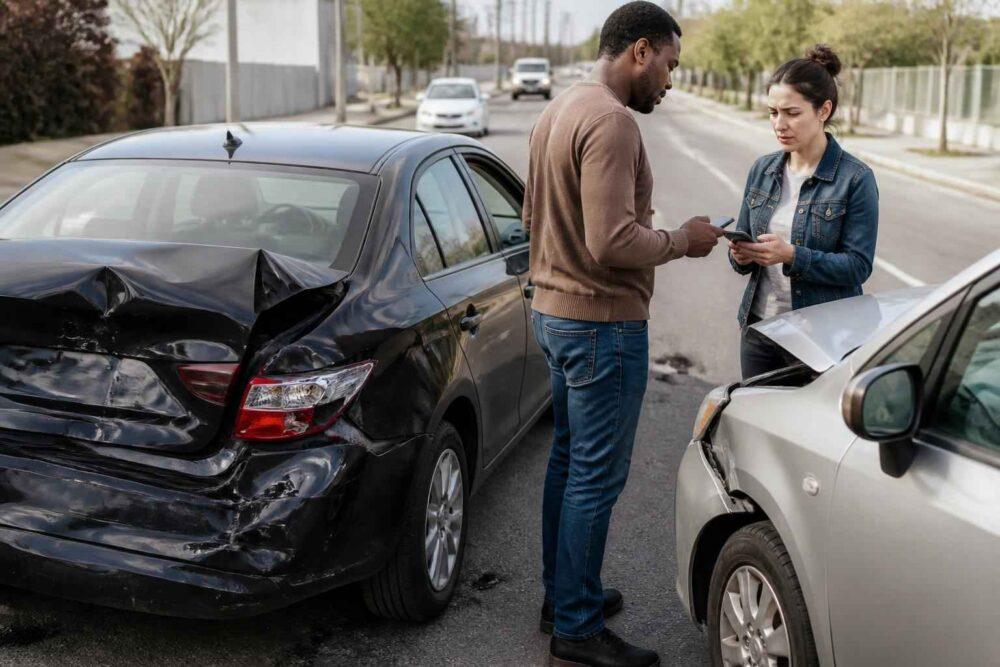
Po kolizji kierowca często słyszy, że otrzymał „kwotę bezsporną”, a pieniądze pojawią się na koncie w ciągu kilku dni. Problem zaczyna się wtedy, gdy kosztorys naprawy opiewa na 12 tys. zł, a ubezpieczyciel wypłaca 7 tys. zł. W swojej pracy przy samochodach i badaniach technicznych wielokrotnie widziałem, że różnica nie wynikała z rzeczywistego kosztu naprawy, lecz z przyjętych założeń w kalkulacji.
| Element kosztorysu | Co sprawdzić | Typowy sygnał ostrzegawczy |
|---|---|---|
| Części | Oznaczenia O, Q, P, producent i numer katalogowy | Zamiennik bez uzasadnienia zamiast części odpowiadającej wyposażeniu auta |
| Robocizna | Liczba roboczogodzin i stawka netto | Stawka wyraźnie niższa od lokalnych warsztatów |
| Lakierowanie | Liczba operacji i materiał lakierniczy | Pominięcie cieniowania lub zaniżony materiał |
| Rabat | Podstawa i realna dostępność rabatu | Rabat bez wskazania sprzedawcy i warunków zakupu |
| Szkoda całkowita | Wartość auta przed szkodą i wartość pozostałości | Niska wartość pojazdu i jednocześnie bardzo drogi wrak |
Zaniżone odszkodowanie z OC – na czym polega ten problem?
Zaniżone odszkodowanie z OC to świadczenie ustalone poniżej uzasadnionych kosztów przywrócenia pojazdu do stanu sprzed kolizji albo poniżej rzeczywistej różnicy między wartością auta przed szkodą i wartością pozostałości. Najważniejsze jest porównanie nie samej wypłaty, lecz całego kosztorysu z realnym zakresem prac i cenami obowiązującymi na lokalnym rynku.
Ubezpieczyciel może przygotować kalkulację w systemie takim jak Audatex czy Eurotax. Sam fakt użycia programu nie oznacza jeszcze, że wycena jest prawidłowa. Program wykonuje obliczenia na podstawie danych wprowadzonych przez likwidatora: rodzaju części, stawki za roboczogodzinę, technologii naprawy, zakresu uszkodzeń i cen. Jeśli przyjęte dane są zaniżone, profesjonalnie wyglądający dokument nadal może prowadzić do niewłaściwej wypłaty.
Czy zakład ubezpieczeń ma prawo wypłacić mniej niż wskazuje warsztat? Ma prawo ocenić rozmiar szkody i zaproponować kosztorysową wypłatę. Nie może jednak dowolnie przerzucać na poszkodowanego skutków przyjęcia nierealnych cen, nieuzasadnionych rabatów czy części nieodpowiadających standardowi pojazdu.
W praktyce spotykam dwa błędne przekonania. Pierwsze brzmi: „Skoro pieniądze wpłynęły, sprawa jest zamknięta”. Drugie: „Bez faktury za naprawę niczego nie odzyskam”. Żadne z nich nie jest regułą. Przyjęcie kwoty bezspornej nie musi oznaczać zrzeczenia się dalszych roszczeń, a odszkodowanie może być ustalone metodą kosztorysową, bez przedstawiania faktur. Trzeba natomiast uważać na dokumenty nazwane ugodą, porozumieniem końcowym albo oświadczeniem o całkowitym zaspokojeniu roszczeń.
Jak ubezpieczyciele zaniżają wycenę szkody – najczęstsze błędy w kosztorysie
Najczęstsze zaniżenia nie znajdują się w jednym efektownym miejscu. Zwykle składa się na nie kilka mniejszych pozycji: tańsza część, niższa stawka, brak jednej operacji lakierniczej i rabat odliczony na końcu kalkulacji. Każda pozycja osobno może wyglądać niepozornie, ale razem tworzą różnicę kilku tysięcy złotych.
Części O, Q i P
W kosztorysach można spotkać oznaczenia, które dla właściciela auta nie są oczywiste:
- O – część oryginalna pochodząca od producenta pojazdu;
- Q – część o jakości porównywalnej z oryginalną, spełniająca odpowiednie standardy;
- P – część zamienna, zwykle niezależnego producenta, której jakość i dopasowanie trzeba ocenić indywidualnie.
Nie każda część P jest zła, podobnie jak samo oznaczenie Q nie rozwiązuje całej sprawy. Znaczenie ma między innymi dostępność, jakość wykonania, homologacja i wpływ elementu na bezpieczeństwo. Przy reflektorze, elemencie układu hamulcowego, czujniku systemu bezpieczeństwa czy części wpływającej na geometrię auta nie akceptowałbym automatycznego założenia, że najtańszy zamiennik przywróci samochód do stanu sprzed szkody.
Sąd Najwyższy wskazywał, że poszkodowany może domagać się kosztów części oryginalnych, jeżeli jest to uzasadnione przywróceniem pojazdu do poprzedniego stanu. Nie oznacza to automatycznie prawa do najdroższej części w każdej sytuacji, ale ubezpieczyciel powinien wyjaśnić, dlaczego przyjął konkretny standard.
Zaniżona stawka za roboczogodzinę
W kosztorysie widziałem stawki rzędu 60–80 zł netto za godzinę pracy blacharza i lakiernika, podczas gdy niezależne warsztaty w danym regionie stosowały stawki 150–200 zł netto. Sama średnia ustalona przez ubezpieczyciela nie jest dowodem, że naprawę można wykonać za tę kwotę. Liczy się realny rynek, poziom wyposażenia warsztatu i technologia naprawy.
Warto poprosić dwa lub trzy warsztaty o kosztorys albo pisemną informację o stosowanej stawce. Nie chodzi o wybór najdroższego zakładu, lecz o pokazanie, że przyjęta w kalkulacji stawka jest oderwana od rzeczywistości.
Amortyzacja i potrącenia
Potrącenie amortyzacyjne oznacza obniżenie ceny nowej części z powodu wieku samochodu. Ubezpieczyciel może argumentować, że montaż nowego elementu poprawiłby stan auta. Taki argument nie może jednak automatycznie prowadzić do pomniejszenia odszkodowania. Jeżeli wymiana jest konieczna po zdarzeniu, a część służy przywróceniu poprzedniego stanu, mechaniczne potrącenie za sam wiek pojazdu jest często kwestionowane.
Podobnie należy analizować potrącenia na materiałach lakierniczych. Lakierowanie zgodnie z technologią może wymagać nie tylko położenia koloru, lecz także podkładu, warstwy bazowej, lakieru bezbarwnego i cieniowania sąsiedniego elementu.
Rabaty, ukryte uszkodzenia i elementy bezpieczeństwa
W kosztorysach pojawiają się rabaty na części i materiały, choć poszkodowany nie ma możliwości zakupu ich na takich warunkach. Czasem nie wiadomo nawet, od jakiego sprzedawcy rabat pochodzi i czy obejmuje konkretną wersję pojazdu.
Po demontażu zderzaka mogą ujawnić się uszkodzone mocowania, absorbery, belka, czujniki parkowania albo elementy układu wspomagania. Kosztorys sporządzony wyłącznie na podstawie oględzin zewnętrznych nie zawsze obejmuje takie pozycje. Nie powinno się też pomijać kalibracji kamer i radarów, jeżeli kolizja mogła wpłynąć na ich ustawienie.
| Praktyka w kosztorysie | Co należy zweryfikować |
|---|---|
| Tańszy zamiennik zamiast części O | Czy zastosowanie części P lub Q rzeczywiście przywróci stan sprzed szkody |
| Uśredniona stawka robocizny | Stawki warsztatów działających w miejscu zamieszkania poszkodowanego |
| Potrącenie amortyzacyjne | Czy potrącenie ma konkretne, prawne i techniczne uzasadnienie |
| Rabat handlowy | Czy można go realnie uzyskać przy naprawie konkretnego auta |
Prawa poszkodowanego z OC sprawcy w świetle przepisów i orzecznictwa
Podstawą jest zasada pełnej kompensacji szkody wynikająca z art. 361 § 2 Kodeksu cywilnego. Odszkodowanie powinno obejmować normalne następstwa zdarzenia, czyli takie koszty, które pozostają w uzasadnionym związku z kolizją. Art. 363 Kodeksu cywilnego przewiduje naprawienie szkody przez przywrócenie stanu poprzedniego albo zapłatę odpowiedniej sumy pieniężnej.
W przypadku szkody częściowej oznacza to co do zasady koszt przywrócenia auta do stanu sprzed wypadku. Poszkodowany nie ma obowiązku wybierania najtańszego warsztatu ani montowania części gorszej jakości tylko dlatego, że ubezpieczyciel tak zaplanował kalkulację.
Istotne jest także to, że odszkodowanie kosztorysowe nie zależy automatycznie od przedstawienia faktur. Jeżeli właściciel nie naprawił pojazdu, może dochodzić kwoty ustalonej na podstawie uzasadnionych kosztów naprawy. Takie stanowisko wynika z utrwalonego orzecznictwa Sądu Najwyższego. Faktury mogą być przydatnym dowodem, ale nie są jedynym sposobem wykazania wysokości szkody.
Nie należy mylić decyzji o wypłacie z ugodą. Jeżeli ubezpieczyciel przelał kwotę bezspornie przyznaną, zachowaj decyzję, kosztorys i potwierdzenie przelewu. Dokumenty te będą potrzebne przy odwołaniu. Ostrożność jest szczególnie ważna, gdy likwidator proponuje dodatkową płatność w zamian za podpisanie „ostatecznego porozumienia”.
Jak sprawdzić kosztorys i rozpoznać zaniżone odszkodowanie z OC?
Zacząłbym od uzyskania pełnego kosztorysu, a nie tylko pisma z końcową kwotą. Ubezpieczyciel powinien wskazać, jakie elementy zakwalifikował do wymiany, jakie do naprawy i według jakich cen wykonał obliczenia.
Przy pierwszej lekturze sprawdź:
- czy zgadza się model, wersja wyposażenia, rocznik i numer identyfikacyjny pojazdu;
- czy wszystkie uszkodzone elementy z oględzin zostały wpisane do kalkulacji;
- czy części mają oznaczenia O, Q albo P i czy odpowiadają standardowi auta;
- czy stawka za roboczogodzinę jest zbliżona do stawek lokalnych warsztatów;
- czy uwzględniono demontaż i montaż, pomiary, geometrię oraz diagnostykę;
- czy kosztorys zawiera pełny proces lakierowania i ewentualne cieniowanie;
- czy nie naliczono potrąceń amortyzacyjnych albo rabatów bez wyjaśnienia;
- czy przy uszkodzeniu opony, felgi albo elementu wymienianego parami oceniono także drugi element na osi.
Ten ostatni punkt jest często pomijany. Jeżeli uszkodzona została jedna opona, a producent lub warunki techniczne wymagają zachowania zbliżonego zużycia na osi, naprawa może wymagać wymiany pary. Nie oznacza to automatycznego prawa do wymiany wszystkich czterech opon. Trzeba sprawdzić ich rozmiar, indeksy, bieżnik i zalecenia producenta.
Dobrym dowodem jest niezależny kosztorys naprawy. Warsztat powinien wskazać nie tylko wyższą sumę, lecz także konkretne różnice: inną część, brakującą operację, właściwą stawkę i konieczność dodatkowej diagnostyki. Przy większej szkodzie rozsądna może być opinia niezależnego rzeczoznawcy. Jej koszt bywa możliwy do odzyskania, jeżeli była celowa i potrzebna do ustalenia należnego odszkodowania, ale każdą sytuację należy ocenić indywidualnie.
Szkoda całkowita z OC – jak ubezpieczyciele zaniżają wypłaty przy kasacji?
Przy szkodzie całkowitej z OC koszt naprawy przekracza wartość pojazdu sprzed zdarzenia. Wtedy odszkodowanie najczęściej oblicza się jako różnicę między wartością auta w stanie nieuszkodzonym a wartością pozostałości, czyli wraku. Nie wystarczy więc sprawdzić jednej liczby na decyzji.
Typowy problem polega na podwójnym zaniżeniu. Najpierw ubezpieczyciel przyjmuje zbyt niską wartość pojazdu przed kolizją. Następnie wycenia pozostałości zbyt wysoko. Przykładowo: auto przed szkodą zostaje oszacowane na 30 tys. zł, a wrak na 12 tys. zł, więc wypłata wynosi 18 tys. zł. Jeżeli rynkowa wartość samochodu wynosiła 35 tys. zł, a realna cena sprzedaży uszkodzonego pojazdu to około 7 tys. zł, różnica w świadczeniu jest znacząca.
Wycena wartości auta powinna uwzględniać między innymi wyposażenie, przebieg, historię serwisową, stan techniczny, liczbę właścicieli i ceny porównywalnych pojazdów. Sprawdź, czy rzeczoznawca nie przyjął samochodów wyraźnie tańszych, starszych albo gorzej wyposażonych.
Równie ważna jest wycena wraku. Jeżeli ubezpieczyciel twierdzi, że pozostałości są warte określoną kwotę, powinien wskazać metodę jej ustalenia. Sama oferta z systemu aukcyjnego nie zawsze oznacza, że wrak faktycznie można sprzedać za podaną cenę. Jeżeli nikt nie chce kupić pozostałości albo potencjalny nabywca wycofuje się po oględzinach, zachowaj korespondencję i dokumentuj próby sprzedaży.
Nie podpisywałbym oświadczenia, że akceptuję wartość pozostałości, jeśli nie mogę znaleźć kupca za wskazaną kwotę. Można zakwestionować zarówno wartość pojazdu przed szkodą, jak i wartość wraku. Warto również sprawdzić, czy ubezpieczyciel nie zaliczył do pozostałości elementów, które w rzeczywistości nie nadają się do dalszego wykorzystania.
Odwołanie od decyzji ubezpieczyciela – jak napisać reklamację?
Odwołanie powinno być reklamacją opartą na liczbach, a nie tylko wyrazem niezadowolenia. W piśmie wskaż numer szkody, datę zdarzenia, dane pojazdu, numer polisy OC sprawcy i decyzję, z którą się nie zgadzasz. Napisz, jakiej kwoty żądasz oraz z czego wynika różnica.
Przykładowy układ argumentacji może wyglądać tak:
- ubezpieczyciel przyjął stawkę 70 zł netto za roboczogodzinę, podczas gdy trzy lokalne warsztaty stosują 160–180 zł netto;
- w kosztorysie użyto części P, choć zamontowany przed kolizją element był częścią O, a ubezpieczyciel nie uzasadnił zmiany;
- pominięto wymianę uszkodzonych mocowań i kalibrację systemu wspomagania kierowcy;
- zastosowano rabat, którego poszkodowany nie może uzyskać w niezależnym warsztacie;
- wnoszę o dopłatę konkretnej kwoty zgodnie z załączonym kosztorysem.
Nie musisz używać języka prawniczego. Najważniejsza jest możliwość zweryfikowania każdego zarzutu. W piśmie poproś o ponowną analizę kosztorysu i wypłatę wskazanej dopłaty na rachunek bankowy.
Wymagane dokumenty i dowody w odwołaniu
Do reklamacji dołącz kopię decyzji i kosztorysu ubezpieczyciela. Przydatne będą także:
- kosztorys niezależnego warsztatu;
- opinia rzeczoznawcy, szczególnie przy większej albo nietypowej szkodzie;
- zdjęcia pojazdu z miejsca zdarzenia i z oględzin;
- faktury lub oferty dotyczące części i robocizny;
- korespondencja dotycząca rabatów i próby sprzedaży wraku;
- dokumenty potwierdzające wyposażenie i stan auta przed wypadkiem;
- potwierdzenie przelewu kwoty bezspornej.
Wyślij reklamację kanałem wskazanym przez ubezpieczyciela i zachowaj dowód doręczenia. Jeżeli formularz internetowy nie pozwala załączyć wszystkich dokumentów, użyj poczty elektronicznej lub innego oficjalnego kanału.
Terminy na złożenie odwołania i odpowiedź ubezpieczyciela
Roszczenie z umowy ubezpieczenia co do zasady przedawnia się po trzech latach. Jeżeli szkoda wynikała z przestępstwa, termin może wynosić 20 lat. W konkretnej sprawie znaczenie ma między innymi data wymagalności roszczenia i charakter zdarzenia, dlatego nie warto czekać do końca terminu.
Ubezpieczyciel powinien odpowiedzieć na reklamację w ciągu 30 dni. W sprawie szczególnie skomplikowanej termin może zostać wydłużony do 60 dni, ale zakład powinien wyjaśnić przyczynę opóźnienia i wskazać przewidywany termin odpowiedzi. Brak odpowiedzi w terminie ma skutki określone w przepisach dotyczących reklamacji rynku finansowego, ale nie oznacza, że każda żądana kwota zostanie automatycznie przelana. W dalszym sporze trzeba nadal wykazać wysokość roszczenia.
Brak porozumienia z ubezpieczycielem – jakie masz alternatywy?
Po odmowie dopłaty masz kilka możliwości. Nie istnieje jedna najlepsza dla wszystkich. Inaczej postąpi osoba, która potrzebuje pieniędzy natychmiast, a inaczej właściciel auta gotowy czekać na rozstrzygnięcie sądu.
| Ścieżka | Czas i nakład pracy | Ryzyko i efekt |
|---|---|---|
| Samodzielne odwołanie | Niewielki koszt, zwykle kilka godzin pracy | Możliwa dopłata bez kosztów pełnomocnika |
| Rzecznik Finansowy | Wymaga wcześniejszej reklamacji i dokumentów | Pomoc polubowna, ale stanowisko nie zastępuje wyroku |
| Cesja wierzytelności | Zwykle szybka wypłata, mało formalności po stronie poszkodowanego | Mniejsza kwota końcowa i utrata prawa do samodzielnego prowadzenia roszczenia |
| Postępowanie sądowe | Największy nakład czasu, często wiele miesięcy | Szansa na pełną dopłatę, odsetki i koszty, ale także ryzyko procesowe |
Cesja wierzytelności odszkodowawczej polega na przeniesieniu prawa do dochodzenia dopłaty na inną osobę lub firmę. W zamian poszkodowany otrzymuje ustaloną kwotę, zwykle szybciej niż w sądzie. Przed podpisaniem umowy sprawdź, czy cesja obejmuje całość roszczenia, czy tylko określoną wierzytelność, oraz czy po jej zawarciu zachowujesz jakiekolwiek prawa wobec ubezpieczyciela. To rozwiązanie może być rozsądne, gdy liczy się szybka gotówka i akceptujesz niższą wypłatę, ale nie podpisywałbym dokumentu bez przeczytania zapisów o odpowiedzialności i ostatecznym rozliczeniu.
Rzecznik Finansowy może pomóc po zakończeniu procedury reklamacyjnej. Wniosek powinien zawierać decyzję, odwołanie, odpowiedź ubezpieczyciela i najważniejsze dowody. Rzecznik może przedstawić istotne argumenty albo wesprzeć postępowanie polubowne, jednak nie wydaje wyroku wiążącego zakład ubezpieczeń.
Sąd jest drogą dla osób, które mają mocne dowody i chcą dochodzić pełnej kwoty. Przy większym roszczeniu warto rozważyć rzeczoznawcę i profesjonalnego pełnomocnika. Trzeba jednak brać pod uwagę czas, opłaty oraz możliwość przegrania części sporu. Nie kierowałbym sprawy do sądu wyłącznie na podstawie przekonania, że „ubezpieczyciel zawsze zaniża”. Potrzebny jest konkretny kosztorys, różnica kwot i dokumentacja.
Gdy widzę zaniżone odszkodowanie z OC, najpierw porządkuję dokumenty i wskazuję błędy w kalkulacji. Dopiero potem wybieram ścieżkę: odwołanie, Rzecznik Finansowy, cesja albo sąd. Taka kolejność ogranicza ryzyko pochopnej ugody i pozwala ocenić, czy gra o dopłatę jest ekonomicznie uzasadniona.
Nie przyjmuj kosztorysu bez sprawdzenia samych założeń. Porównaj części, stawkę za roboczogodzinę, zakres naprawy, rabaty i – przy szkodzie całkowitej – obie wartości użyte do obliczenia wypłaty. Zaniżone odszkodowanie z OC można kwestionować, a otrzymanie kwoty bezspornej nie musi zamykać drogi do dalszych roszczeń. Zachowaj dokumenty, nie podpisuj ugody pod presją i wybierz sposób działania dopasowany do wysokości dopłaty, czasu oraz własnej gotowości do prowadzenia sporu.
O autorze