Planując wakacyjną trasę samochodem, większość kierowców sprawdza winiety, noclegi i stan opon, ale temat holowania odkłada na koniec. To błąd, bo koszt lawety w Europie może szybko przekroczyć kilka tysięcy euro, zwłaszcza gdy samochód zostanie unieruchomiony daleko od granicy Polski. Assistance za granicą bez limitu kilometrów brzmi jak idealne rozwiązanie, jednak w praktyce trzeba dokładnie sprawdzić, co ubezpieczyciel rozumie przez „brak limitu”.
Assistance za granicą bez limitu kilometrów – jak naprawdę działa ta ochrona?
Najprościej mówiąc, assistance to zorganizowana przez ubezpieczyciela pomoc po awarii, kolizji, wypadku albo innym zdarzeniu określonym w umowie. Może obejmować holowanie samochodu, naprawę na miejscu, zakwaterowanie, transport pasażerów, samochód zastępczy czy pomoc tłumacza.
Problem zaczyna się wtedy, gdy kierowca widzi w ofercie hasło „holowanie bez limitu kilometrów” i zakłada, że w każdej sytuacji auto zostanie bezpłatnie przewiezione z południa Europy pod jego dom. Tak nie musi być. Trzeba ustalić między innymi:
- czy brak limitu dotyczy awarii, wypadku, czy obu tych zdarzeń,
- czy samochód jest transportowany do Polski, czy tylko do najbliższego warsztatu,
- czy ochrona obejmuje całą Europę i europejską część państw,
- czy ubezpieczyciel pokrywa koszt holowania przyczepy,
- czy warunkiem pomocy jest wcześniejszy kontakt z centrum alarmowym.
W praktyce „bez limitu” często oznacza brak określonej liczby kilometrów, ale nadal obowiązuje cel holowania wskazany w OWU, czyli Ogólnych Warunkach Ubezpieczenia. Firma może zorganizować transport do najbliższego warsztatu, a nie do miejsca zamieszkania. W innym wariancie przewóz do Polski jest możliwy dopiero wtedy, gdy naprawa za granicą okaże się niemożliwa w określonym czasie albo przekroczy ustalony limit kosztów.
Z mojego doświadczenia wynika, że kierowcy najbardziej cenią nie samą lawetę, lecz koordynację całego zdarzenia. W obcym kraju trudno samodzielnie znaleźć pomoc, porozumieć się z operatorem autostrady i ustalić, kto zapłaci za transport. Dobre assistance przejmuje te zadania, ale tylko wtedy, gdy zgłoszenie zostanie wykonane zgodnie z procedurą.
| Wariant ochrony | Holowanie | Typowe wymagania | Dla kogo |
|---|---|---|---|
| Nielimitowane | Brak wskazanego limitu, ale cel wynika z OWU | Często AC, określony wiek auta, zgłoszenie przed usługą | Kierowcy pokonujący długie trasy i właściciele droższych aut |
| Do 2000 km | Wysoki limit, często wspólny dla zdarzenia | Sprawdzenie limitów awarii i wypadku | Większość wyjazdów do Chorwacji, Włoch lub Austrii |
| Do 1000–1500 km | Ograniczona odległość, często do warsztatu | Możliwe limity wieku pojazdu i udział własny | Krótsze trasy i osoby akceptujące naprawę lokalną |
| Podstawowe assistance | Niski limit lub tylko pomoc lokalna | Zakres zależny od pakietu | Jazda głównie po Polsce, sporadyczny wyjazd za granicę |
Oferty rynkowe: czy holowanie bez limitów w Europie jest powszechne?
Nie. Na rynku można znaleźć warianty z nielimitowanym holowaniem, ale nie są one standardem w najtańszych pakietach. Często pojawiają się jako rozszerzenie autocasco albo jako element droższego pakietu assistance. W przypadku starszych samochodów dostępność takiej ochrony może być ograniczona przez maksymalny wiek pojazdu.
To ważne dla właścicieli aut kilkunastoletnich. Samochód może być sprawny i zadbany, ale ubezpieczyciel może przyjąć granicę wieku na przykład 10, 15 albo 20 lat. Konkretne progi różnią się w zależności od produktu, dlatego nie warto opierać się na reklamie ani porównywarce. Decydujące są OWU i dokument potwierdzający zakres ochrony.
Znacznie częściej spotykam warianty z wysokim, ale jednak określonym limitem: 1000, 1500 lub 2000 km. Dla wielu kierowców jest to rozsądniejsza opcja niż dopłata do pełnego pakietu. Trzeba tylko prawidłowo ocenić trasę. Jeżeli jedziemy do północnych Włoch i po awarii wystarczy przewiezienie auta do warsztatu w regionie, 1000 km może być nadmiarem. Jeżeli natomiast chcemy wrócić samochodem do Polski, limit 1500 km może okazać się zbyt mały.
Przy zakupie warto porównać co najmniej pięć elementów:
- limit holowania po awarii,
- limit holowania po wypadku,
- miejsce, do którego pojazd zostanie przetransportowany,
- maksymalny wiek samochodu,
- warunek posiadania AC lub innego ubezpieczenia dodatkowego.
Niektóre pakiety mają wspólny limit dla wszystkich zdarzeń w okresie ubezpieczenia. Inne przewidują osobny limit na każde zdarzenie. Różnica jest istotna, gdy podczas dwutygodniowego wyjazdu najpierw dojdzie do przebicia opony, a później poważnej awarii silnika.
W przypadku polisy powiązanej z AC sprawdź również, czy assistance działa w razie awarii eksploatacyjnej. Bywa, że autocasco obejmuje przede wszystkim zdarzenia losowe i wypadki, a awaria mechaniczna wymaga dodatkowego rozszerzenia.
Limity kilometrowe a cele wakacyjne – ile kilometrów holowania naprawdę potrzebujesz?
Odległości zależą od miasta wyjazdu, celu podróży i miejsca awarii, dlatego poniższe wartości traktuj orientacyjnie. Liczy się nie tylko dystans z Polski do granicy, lecz cała droga do potencjalnego miejsca zdarzenia i sposób liczenia kilometrów przez ubezpieczyciela.
- Chorwacja: do północnej części kraju z południowej Polski jest zwykle znacznie bliżej niż do Dalmacji. Przy trasie do Splitu lub Dubrownika powrót lawetą do Polski może wymagać ponad 1200–1500 km.
- Włochy: do Wenecji lub okolic Triestu dystans jest umiarkowany, ale do Rzymu trzeba liczyć około 1500 km lub więcej, a na Sycylię transport jest jeszcze bardziej skomplikowany.
- Hiszpania: Barcelona znajduje się kilka tysięcy kilometrów od Polski w obie strony. Nawet limit 2000 km może nie wystarczyć na pełny transport do kraju.
- Grecja: podróż do Salonik czy Aten oznacza bardzo długą trasę. W takim przypadku assistance powinno zapewniać przede wszystkim sprawną naprawę lokalną, hotel i transport pasażerów.
Komercyjny koszt lawety w Europie nie ma jednej stawki. Zależy od państwa, typu pojazdu, pory wezwania, autostrady i odległości. Przy długim transporcie trzeba liczyć się z kosztem liczonym za kilometr, często rzędu kilku euro, a do tego mogą dojść opłaty drogowe, załadunek, postój i przechowanie auta. Trasa o długości 1500 km może więc oznaczać rachunek liczony w tysiącach euro.
Z tego powodu nie zawsze opłaca się sprowadzać samochód do Polski. Jeżeli lokalny warsztat naprawi alternator, sprzęgło albo uszkodzone koło za kilkaset euro, a holowanie do kraju kosztowałoby kilka tysięcy, rozsądniejsza może być naprawa na miejscu. Assistance powinno wskazać limit takiej naprawy i sposób jej autoryzacji.
Co prócz holowania powinno zawierać dobre ubezpieczenie za granicę?
Sama laweta nie rozwiązuje problemu rodziny podróżującej z bagażami. Dlatego przed zakupem sprawdzam zawsze usługi towarzyszące.
Naprawa na miejscu zdarzenia pozwala usunąć drobną usterkę bez transportowania auta do warsztatu. Zwykle działa do określonej kwoty, a części zamienne mogą być wyłączone z refundacji. Warto sprawdzić, czy limit obejmuje robociznę, dojazd i diagnostykę.
Samochód zastępczy za granicą powinien mieć określoną klasę, czas wynajmu i limit kilometrów. Czasami auto przysługuje dopiero po wypadku, a nie po awarii. Innym razem ubezpieczyciel zapewnia je tylko na czas naprawy, nie dłużej jednak niż kilka dni. Dla rodziny z bagażnikiem pełnym sprzętu mały samochód miejski może być formalnie zgodny z umową, ale praktycznie bezużyteczny.
Zakwaterowanie bywa organizowane, gdy naprawa potrwa dłużej. Sprawdź liczbę nocy, limit na osobę i to, czy ubezpieczyciel pokrywa również śniadanie lub transport do hotelu. Nie zakładaj, że możesz sam wybrać dowolny obiekt i później przedstawić rachunek.
Transport pasażerów jest szczególnie ważny przy dalekich trasach. Umowa może przewidywać dowóz do celu, powrót do domu albo transport do miejsca naprawy samochodu. Czasem świadczenie obejmuje wyłącznie kierowcę i jednego pasażera, a czasem wszystkich podróżujących zgodnie z liczbą miejsc w pojeździe.
Pomoc tłumacza nie jest dodatkiem marketingowym, lecz praktycznym narzędziem. Przy kolizji, kontakcie z policją lub warsztatem konsultant może pomóc wyjaśnić sytuację i przekazać instrukcje. Nie zastępuje jednak tłumacza przysięgłego ani porady prawnej.
Jeżeli podróżujesz z przyczepą kempingową, sprawdź, czy assistance obejmuje ją razem z samochodem. Część polis traktuje przyczepę jako osobny pojazd i ogranicza jej holowanie, a niektóre w ogóle jej nie obejmują. Po awarii auta może się okazać, że laweta zabierze samochód, ale przyczepa pozostanie na parkingu. To szczegół, o którym wiele osób dowiaduje się dopiero w stresującej sytuacji.
Polisa całoroczna czy assistance krótkoterminowe na wyjazd – co wybrać?
Jeżeli za granicę jeździsz raz w roku, naturalnym rozwiązaniem wydaje się assistance krótkoterminowe na Europę. Takie polisy bywają dostępne na 7, 14 lub 30 dni. Pozwalają dopasować ochronę do konkretnego wyjazdu i uniknąć opłacania rozszerzenia przez cały rok.
Trzeba jednak sprawdzić, czy polisa krótkoterminowa obejmuje awarie, czy tylko wypadki i zdarzenia losowe. Istotny jest również moment rozpoczęcia ochrony. W niektórych produktach może obowiązywać karencja, czyli okres, w którym ochrona nie działa albo działa w ograniczonym zakresie. Zakup polisy kilka godzin po wystąpieniu problemu oczywiście nie zapewni ochrony dla tego zdarzenia.
Polisa całoroczna jest zwykle wygodniejsza dla osób, które regularnie podróżują służbowo lub prywatnie. Nie trzeba pamiętać o zakupie ochrony przed każdą trasą, a pomoc może działać także podczas krótkiego wyjazdu do Czech, Niemiec czy Austrii. Jej wadą jest koszt i często bardziej rozbudowane warunki, w tym ograniczenia wieku auta.
Porównanie obu rozwiązań
Assistance krótkoterminowe:
- niższy koszt, jeśli wyjeżdżasz sporadycznie,
- możliwość dobrania ochrony do konkretnej trasy,
- często prosty zakup na 7, 14 lub 30 dni,
- ryzyko karencji i ograniczonego zakresu,
- konieczność ponownego zakupu przed każdym wyjazdem.
Assistance całoroczne:
- ochrona podczas wielu podróży,
- brak presji przed nagłym wyjazdem,
- często szerszy wybór usług dodatkowych,
- wyższa cena przy jednym wyjeździe rocznie,
- możliwe wymaganie autocasco i ograniczenia wieku pojazdu.
W mojej ocenie kierowca jadący raz w roku do Chorwacji powinien najpierw policzyć cenę polisy krótkoterminowej i porównać ją z całorocznym rozszerzeniem do obecnego OC lub AC. Nie wybierałbym jednak najtańszego wariantu tylko dlatego, że kosztuje mniej. Zaoszczędzone kilkadziesiąt złotych nie ma znaczenia, jeśli limit holowania wynosi 100 km, a awaria wydarzy się 800 km od domu.
Na co uważać w OWU? Najważniejsze wyłączenia i haczyki
OWU warto przeczytać przed wyjazdem, a nie dopiero na parkingu po awarii. Najczęstsze ograniczenia dotyczą następujących sytuacji:
- Awaria i wypadek są traktowane różnie. Wypadek może obejmować wyższy limit holowania niż usterka mechaniczna. Sprawdź oba warianty osobno.
- Brak ważnego badania technicznego. Jeśli samochód nie ma aktualnego przeglądu, ubezpieczyciel może odmówić świadczenia, zwłaszcza gdy stan techniczny przyczynił się do zdarzenia.
- Alkohol lub środki odurzające. Prowadzenie po spożyciu może wyłączyć ochronę albo spowodować regres.
- Samowolne zamówienie lawety. Bez zgody centrum alarmowego możesz mieć problem z uzyskaniem zwrotu pieniędzy. Wyjątkiem jest sytuacja, gdy natychmiastowe wezwanie lokalnych służb było obowiązkowe.
- Wiek samochodu. Nawet pakiet reklamowany jako europejski może nie obejmować pojazdów starszych niż wskazany próg.
- Wyłączenia terytorialne. Europa w rozumieniu ubezpieczyciela nie zawsze oznacza wszystkie państwa geograficznie należące do kontynentu.
- Udział własny. Część kosztów może pozostać po stronie kierowcy, na przykład przy naprawie, wynajmie auta lub holowaniu.
- Limit świadczeń. Ubezpieczyciel może określać osobno kwotę na hotel, transport, części i robociznę.
Sprawdź także, czy ochrona działa przy błędnym zatankowaniu paliwa, rozładowanym akumulatorze, zgubieniu kluczyków i przebiciu opony. To typowe sytuacje, ale nie każdy wariant traktuje je jako awarię objętą pomocą.
W przypadku samochodów używanych ważne jest również wyłączenie usterek powstałych wskutek zaniedbań. Jeśli kierowca kontynuował jazdę mimo czerwonej kontrolki temperatury, ubezpieczyciel może argumentować, że powiększył rozmiar szkody. Zawsze zapisuj komunikaty z deski rozdzielczej i fotografuj miejsce zdarzenia.
Specyfika awarii na zagranicznej autostradzie – zasady i procedury
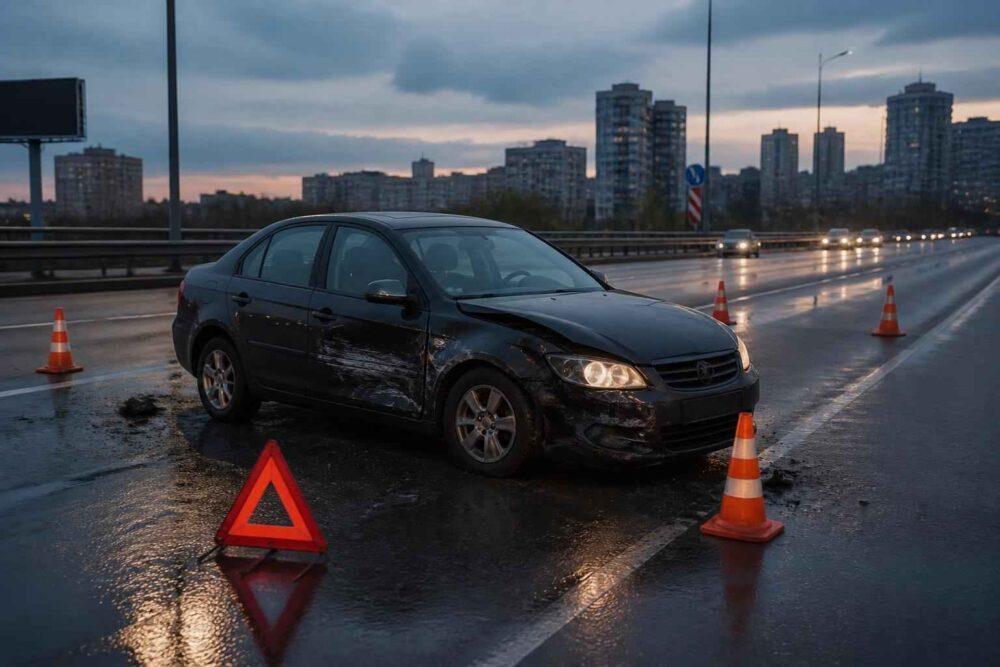
Na autostradzie nie zawsze możesz wezwać dowolną firmę. W niektórych państwach pomoc drogową organizują operatorzy autostradowi albo służby mające określone uprawnienia. Dotyczy to między innymi sytuacji, w których pojazd zatrzymał się w miejscu niebezpiecznym lub trzeba szybko usunąć go z pasa ruchu.
Najpierw włącz światła awaryjne, załóż kamizelkę odblaskową i – jeśli jest to bezpieczne – przejdź za barierę ochronną. Pasażerowie również powinni opuścić samochód od strony niezagrożonej ruchem. Następnie skontaktuj się z numerem alarmowym albo operatorem autostrady. Jeżeli lokalne służby narzucą holowanie, poproś o rachunek, protokół i potwierdzenie, że był to transport wymagany na danym odcinku.
Potem zadzwoń do centrum assistance i przekaż, że usługa została wymuszona przez lokalne przepisy lub zagrożenie. Nie podpisuj dokumentów, których nie rozumiesz, bez konsultacji z ubezpieczycielem. W praktyce może być konieczne zapłacenie na miejscu, ale zachowaj wszystkie dowody: fakturę, potwierdzenie płatności, zdjęcia i dane wykonawcy.
Awaria za granicą krok po kroku – jak prawidłowo wezwać pomoc drogową?
Przed wyjazdem zapisz w telefonie numer centrum alarmowego oraz numer polisy. Nie polegaj wyłącznie na aplikacji, bo w górach lub na autostradzie może nie być stabilnego internetu.
Po unieruchomieniu auta:
- Zabezpiecz miejsce i zadbaj o bezpieczeństwo pasażerów.
- Ustal dokładną lokalizację: numer autostrady, kierunek jazdy, najbliższy zjazd, słupek kilometrowy lub współrzędne.
- Zadzwoń do centrum assistance przed zamówieniem prywatnej lawety.
- Podaj numer polisy, dane samochodu, liczbę pasażerów i opis zdarzenia.
- Zapytaj o limit holowania, miejsce docelowe oraz zakres transportu osób.
- Poproś o numer zgłoszenia i nazwę firmy, która przyjedzie.
- Dokumentuj koszty i nie zatwierdzaj dodatkowych usług bez zgody ubezpieczyciela.
Jeżeli doszło do wypadku, wezwij również policję i nie przyjmuj odpowiedzialności na miejscu. W razie bariery językowej skorzystaj z pomocy konsultanta. Po zdarzeniu zgłoszenie szkody za granicą może wymagać protokołu, zdjęć oraz danych drugiego uczestnika.
Dobre ubezpieczenie powinno zapewnić realne wsparcie, a nie tylko numer telefonu na polisie. Wybierając ochronę, porównaj limit kilometrów z długością trasy, sprawdź różnicę między awarią a wypadkiem i upewnij się, że obejmuje wszystkich podróżujących. Jeśli planujesz daleką podróż, wariant z limitem 1500–2000 km może wystarczyć, ale tylko przy akceptacji lokalnej naprawy. Assistance za granicą bez limitu kilometrów warto rozważyć wtedy, gdy polisa jasno określa transport do Polski i nie ukrywa ograniczeń w OWU. Przed wyjazdem poświęć kilkanaście minut na lekturę umowy — to znacznie mniej niż czas i pieniądze potrzebne na rozwiązanie problemu na obcej autostradzie.
O autorze