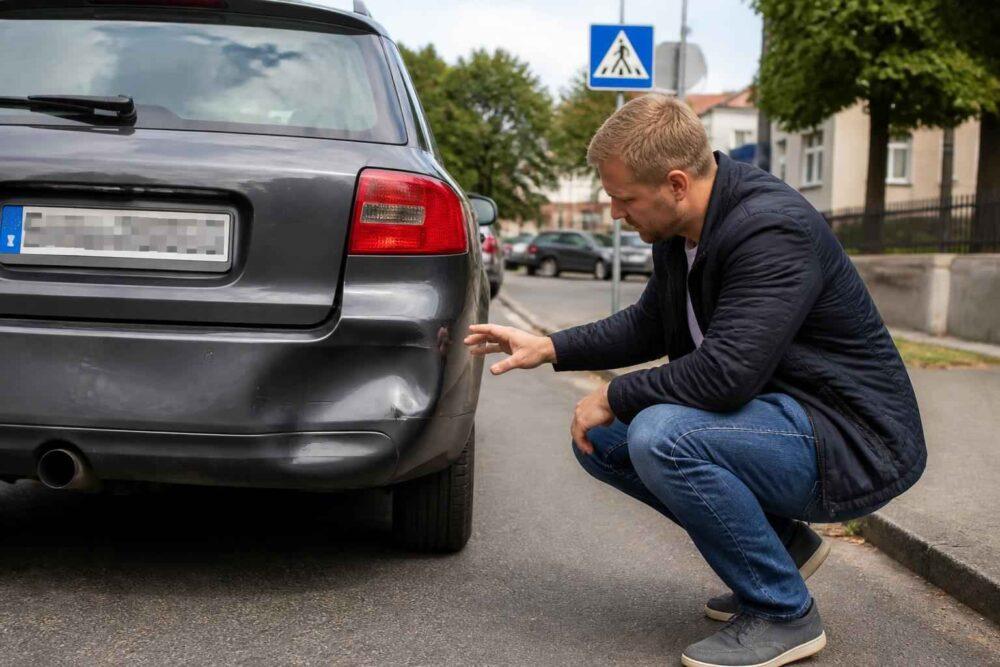
Jeżeli uczestniczyłeś w kolizji, której nie spowodowałeś, brak ważnego badania technicznego nie oznacza automatycznie utraty odszkodowania. W praktyce najważniejsze są odpowiedzialność sprawcy, rzeczywisty stan samochodu oraz odpowiedź na pytanie, czy ewentualna usterka miała wpływ na zdarzenie.
| Sytuacja | Najważniejsza konsekwencja | Co zrobić |
|---|---|---|
| Poszkodowany bez ważnego badania, kolizja z winy drugiego kierowcy | Co do zasady zachowujesz prawo do odszkodowania z OC sprawcy | Udokumentuj zdarzenie i zgłoś szkodę, nie ukrywając braku badania |
| Niesprawność auta mogła przyczynić się do kolizji | Możliwe obniżenie świadczenia po wykazaniu związku przyczynowego | Zażądaj uzasadnienia i dowodów od ubezpieczyciela |
| Brak badania ujawniony podczas kontroli | Mandat i elektroniczne zatrzymanie dowodu rejestracyjnego są możliwe | Wykonaj badanie i dopilnuj aktualizacji wpisu w CEPiK |
| Szkoda likwidowana z własnego AC | Decydują zapisy OWU, a nie same zasady dotyczące OC sprawcy | Sprawdź wyłączenia odpowiedzialności i obowiązki ubezpieczonego |
Brak przeglądu a kolizja nie z mojej winy – kluczowe zasady i status poszkodowanego
Odpowiedź brzmi: sam brak ważnego badania technicznego nie odbiera poszkodowanemu prawa do odszkodowania z OC sprawcy. Jeżeli drugi kierowca doprowadził do kolizji, jego ubezpieczyciel powinien pokryć uzasadnione koszty naprawy, holowania, najmu pojazdu zastępczego, a w razie obrażeń także świadczenia związane ze szkodą na osobie.
Warto jednak rozdzielić dwie rzeczy, które kierowcy często wrzucają do jednego worka:
- formalny brak badania – termin minął albo informacja nie została prawidłowo odnotowana,
- rzeczywista niesprawność samochodu – na przykład nieskuteczne hamulce, uszkodzone opony albo niesprawne światła.
To nie są pojęcia tożsame. Samochód może nie mieć aktualnego badania, a mimo to być technicznie sprawny. Może też mieć ważne badanie, lecz dzień później doznać awarii hamulców. Dla oceny odpowiedzialności po kolizji liczy się przede wszystkim to, co faktycznie działo się z pojazdem w chwili zdarzenia.
Przez lata pracy na stacji kontroli pojazdów widziałem kierowców, którzy przyjeżdżali z dużym stresem, bo termin badania minął kilka tygodni wcześniej. Część z nich była przekonana, że przez ten fakt „nie ma już żadnych praw”. To błędne myślenie. Brak badania może rodzić osobne konsekwencje administracyjne lub mandatowe, ale nie zmienia automatycznie poszkodowanego w sprawcę i nie kasuje odpowiedzialności osoby, która wymusiła pierwszeństwo albo najechała na stojący samochód.
Przykład jest prosty: kierowca bez ważnego badania zatrzymuje się prawidłowo na czerwonym świetle, a inny pojazd uderza w jego tył. Jeżeli przyczyną była nieuwaga drugiego kierowcy, brak przeglądu nie wyjaśnia powstania szkody. Poszkodowany nadal może dochodzić naprawienia uszkodzeń z OC sprawcy.
Czy ubezpieczyciel sprawcy wypłaci odszkodowanie z OC przy braku przeglądu?
Podstawą jest obowiązkowe ubezpieczenie odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych oraz przepisy kodeksu cywilnego dotyczące naprawienia szkody. OC ma chronić osoby poszkodowane przez ruch pojazdu, a nie nagradzać lub karać właściciela za każdy brak formalny. Dlatego towarzystwo ubezpieczeniowe sprawcy nie może odmówić wypłaty tylko dlatego, że w chwili kolizji samochód poszkodowanego nie miał aktualnego badania.
W praktyce zgłoszenie szkody wygląda tak samo jak w innych zdarzeniach. Podajesz dane sprawcy, numer jego polisy, opisujesz okoliczności i dokumentujesz uszkodzenia. Ubezpieczyciel może sprawdzić historię badania w Centralnej Ewidencji Pojazdów i Kierowców, ale sam negatywny wpis lub jego brak nie kończy postępowania.
Istotny jest związek przyczynowo-skutkowy. Ubezpieczyciel musiałby wykazać, że konkretny stan samochodu:
- przyczynił się do powstania kolizji,
- zwiększył rozmiar szkody,
- albo wpłynął na zakres obrażeń.
Jeżeli firma ubezpieczeniowa twierdzi, że brak badania uzasadnia obniżenie świadczenia, poproś o pisemne stanowisko. Powinno ono wskazywać konkretną usterkę, dowody jej istnienia oraz sposób, w jaki wpłynęła na wypadek lub wysokość szkody. Ogólne zdanie: „pojazd nie posiadał ważnego przeglądu, dlatego odszkodowanie pomniejszono” jest niewystarczające jako techniczne wyjaśnienie.
Na wysokość odszkodowania wpływają natomiast rzeczywiste okoliczności szkody. Przykładowo, jeżeli przed kolizją samochód miał już uszkodzone drzwi, ubezpieczyciel nie powinien finansować naprawy starego uszkodzenia jako nowej szkody. Musi jednak rozróżnić wcześniejsze uszkodzenia od tych powstałych podczas konkretnego zdarzenia.
Kiedy ubezpieczyciel może odmówić lub zmniejszyć wypłatę z OC?
Pełna odmowa wypłaty z OC sprawcy z powodu samego braku badania byłaby co do zasady nieuzasadniona. Inaczej może wyglądać sytuacja, gdy stan techniczny samochodu rzeczywiście miał znaczenie.
Wyobraźmy sobie auto z całkowicie niesprawnym układem hamulcowym. Kierowca nie może zatrzymać pojazdu i uderza w poprzedzający samochód. Jeżeli ekspertyza potwierdzi, że awaria hamulców istniała przed zdarzeniem i była przyczyną kolizji, brak badania przestaje być wyłącznie formalnością. Wtedy można mówić o przyczynieniu się posiadacza pojazdu do szkody. To nadal nie oznacza automatycznej odmowy, ale może wpłynąć na rozliczenia między stronami.
Inny przypadek: samochód ma pęknięte lustro albo niesprawne światło przeciwmgłowe, a kolizja powstaje, ponieważ drugi kierowca wymusił pierwszeństwo. Tego rodzaju usterka nie ma logicznego związku z samym zdarzeniem. Nie można na tej podstawie obniżać odszkodowania za uszkodzony bok auta.
Warto samodzielnie sporządzić krótką listę:
- czy hamulce działały prawidłowo?
- czy opony miały właściwy stan i ciśnienie?
- czy układ kierowniczy lub zawieszenie miały usterkę mogącą wpłynąć na tor jazdy?
- czy awaria świateł mogła utrudnić zauważenie pojazdu?
- czy uszkodzenie istniało przed kolizją, czy powstało dopiero w jej wyniku?
Samo przeoczenie terminu badania nie odpowiada na te pytania.
Ciężar dowodu i rola rzeczoznawcy po stronie towarzystwa ubezpieczeniowego
W sporze o obniżenie odszkodowania nie powinieneś mieć obowiązku udowadniania, że każda część samochodu była idealna. To ubezpieczyciel, który chce ograniczyć odpowiedzialność, powinien wskazać podstawę i udowodnić istotne okoliczności, w tym związek między usterką a szkodą.
Nie oznacza to, że poszkodowany ma pozostawać bierny. Zachowaj zdjęcia z miejsca zdarzenia, faktury za wcześniejsze naprawy, wyniki badań, korespondencję i decyzję ubezpieczyciela. Jeżeli wycena jest zaniżona albo argument o braku badania wygląda na pretekst, można zlecić niezależną opinię rzeczoznawcy samochodowego.
Rzeczoznawca powinien ocenić nie tylko koszt naprawy, ale również mechanizm kolizji i to, czy wskazywana usterka mogła mieć wpływ na zdarzenie. Sama opinia nie gwarantuje wygranej, ale często porządkuje materiał dowodowy. W dalszej kolejności można złożyć reklamację, skorzystać z pomocy Rzecznika Finansowego, a w poważniejszej sprawie rozważyć drogę sądową.
Jak krok po kroku zgłosić szkodę z OC sprawcy bez ważnego badania technicznego?
W sytuacji, którą można określić jako brak przeglądu, kolizja nie z mojej winy, najgorszym rozwiązaniem jest ukrywanie problemu albo szybka naprawa bez dokumentacji. Ubezpieczyciel i tak może sprawdzić dane w CEPiK, a brak informacji po stronie poszkodowanego może tylko utrudnić późniejsze wyjaśnienia.
Postępuj chronologicznie:
- Zabezpiecz miejsce zdarzenia. Jeżeli są osoby ranne, zagrożenie na drodze albo spór co do winy, wezwij policję. Przy typowej kolizji bez poszkodowanych można sporządzić oświadczenie sprawcy, ale powinno ono zawierać datę, miejsce, dane kierowców, pojazdów i polis oraz jednoznaczny opis zdarzenia.
- Zrób zdjęcia. Fotografuj położenie samochodów, znaki, skrzyżowanie, ślady hamowania i uszkodzenia. Zrób także zdjęcia opon oraz elementów, które ubezpieczyciel może później wskazywać jako niesprawne.
- Nie poruszaj niesprawnym autem. Jeśli samochód ma uszkodzone koło, układ kierowniczy, światła albo wycieka z niego płyn, zamów holowanie. Pokwitowanie i faktura mogą być elementem uzasadnionych kosztów szkody.
- Zgłoś szkodę ubezpieczycielowi sprawcy. Dołącz oświadczenie lub notatkę policji, zdjęcia, numer rachunku i informację o braku ważnego badania. Nie podpisuj oświadczenia, że rezygnujesz z dalszych roszczeń, jeśli nie znasz jeszcze pełnego zakresu szkody.
- Zapewnij oględziny. Nie demontuj uszkodzonych części przed oględzinami, chyba że wymaga tego bezpieczeństwo lub konieczna naprawa. W takim przypadku wykonaj szczegółową dokumentację i zachowaj wymienione elementy.
- Wykonaj badanie techniczne po kolizji, jeśli samochód jest zdolny do badania. Diagnosta może ocenić bieżący stan pojazdu, ale wynik po zdarzeniu nie odtworzy automatycznie jego stanu sprzed kolizji. Powiedz, że auto brało udział w kolizji i zachowaj zaświadczenie.
- Dopilnuj sprawy dowodu rejestracyjnego. Jeżeli policja zatrzymała go elektronicznie, zapytaj, jaki dokument lub jakie badanie jest potrzebne do usunięcia wpisu w CEPiK. Pozytywny wynik badania nie zawsze oznacza, że system zaktualizuje się natychmiast bez udziału właściwego organu.
Nie polecam jechać na stację „na własnych kołach” tylko po to, żeby szybko załatwić formalność. Jeżeli po kolizji samochód ma choćby pozornie niewielkie problemy z geometrią, kierownicą lub hamowaniem, bezpieczniejsze jest holowanie. Koszt takiej usługi może być znacznie niższy niż kolejna kolizja.
Mandat, policja i zatrzymanie dowodu rejestracyjnego przy kolizji bez przeglądu
Policjant podczas obsługi zdarzenia może sprawdzić ważność badania w systemie. Brak aktualnego badania może skutkować mandatem za kierowanie pojazdem bez dopuszczenia do ruchu. W aktualnym stanie prawnym przepisy przewidują wysoką grzywnę za takie wykroczenie; jej ustawowy zakres może wynosić od 1500 do 5000 zł, a ostateczna reakcja zależy od okoliczności i trybu postępowania. W razie wątpliwości co do konkretnej kwoty warto sprawdzić aktualne przepisy lub zapytać funkcjonariusza, zamiast opierać się na starych wpisach internetowych.
Policja może również dokonać elektronicznego zatrzymania dowodu rejestracyjnego. Nie musi fizycznie zabierać dokumentu, ponieważ informacja trafia do CEPiK. Jeżeli przyczyną jest brak wymaganego badania, samochód nie powinien być dalej używany w zwykłym ruchu do czasu usunięcia problemu. Pokwitowanie może określać możliwość dalszej jazdy przez oznaczony czas, ale nie należy zakładać, że zawsze ją otrzymasz.
Procedura odzyskania uprawnienia do użytkowania auta zwykle obejmuje:
- wykonanie wymaganego badania w stacji kontroli pojazdów,
- usunięcie ewentualnych usterek,
- przekazanie wyniku do właściwego systemu lub organu,
- potwierdzenie usunięcia przyczyny zatrzymania.
Jeśli dowód został zatrzymany również z powodu stanu technicznego po kolizji, samo „nadrobienie” terminu badania może nie wystarczyć. Diagnosta powinien mieć możliwość rzetelnej oceny auta, a nie tylko formalnego wystawienia dokumentu.
Mandat dotyczy naruszenia przepisów przez kierującego lub właściciela w konkretnej sytuacji. Nie jest karą wymierzaną przez ubezpieczyciela i nie przesądza o odpowiedzialności za kolizję. Możesz więc jednocześnie otrzymać mandat za brak badania i dochodzić pełnego odszkodowania z OC kierowcy, który spowodował zdarzenie.
Brak przeglądu a wypłata odszkodowania z polisy AC i NNW
Inaczej trzeba ocenić szkodę zgłaszaną z własnego AC. OC sprawcy wynika z ustawy i służy przede wszystkim ochronie poszkodowanych. AC jest dobrowolną umową, której zakres wyznaczają polisa oraz ogólne warunki ubezpieczenia.
W OWU mogą znajdować się postanowienia przewidujące ograniczenie albo odmowę wypłaty, jeżeli pojazd nie miał wymaganego badania technicznego. Ubezpieczyciel nie powinien jednak stosować takiego zapisu bez analizy konkretnej szkody, zwłaszcza gdy brak badania nie miał wpływu na jej powstanie. Znaczenie może mieć również to, czy kierowca naruszył obowiązki umyślnie, czy tylko przeoczył termin.
Przed zgłoszeniem szkody z AC sprawdź:
- czy OWU wymagają ważnego badania w dniu zdarzenia,
- czy wyłączenie dotyczy każdej szkody, czy tylko takiej, na którą wpłynął stan techniczny,
- jakie są obowiązki dotyczące zabezpieczenia pojazdu i dokumentacji,
- czy polisa przewiduje udział własny lub inne ograniczenia.
NNW działa jeszcze inaczej, bo dotyczy następstw nieszczęśliwych wypadków osób objętych ochroną. Tu także decydują warunki konkretnej umowy. Brak badania może być argumentem ubezpieczyciela, ale nie jest automatycznie równoznaczny z brakiem świadczenia.
Różnice między ubezpieczeniem obowiązkowym OC a dobrowolnym AC
Najprościej ująć to tak:
- OC sprawcy – podstawą jest odpowiedzialność osoby, która spowodowała szkodę; brak badania u poszkodowanego nie wyłącza automatycznie wypłaty,
- AC – podstawą jest umowa właściciela z jego ubezpieczycielem; większe znaczenie mają OWU i zapisane w nich wyłączenia,
- NNW – świadczenie zależy od zakresu ochrony osobowej oraz warunków polisy.
Dlatego nie można przenosić argumentów z AC na obowiązkowe OC. Stwierdzenie „bez przeglądu ubezpieczenie nie działa” jest zbyt ogólne i w przypadku OC sprawcy może wprowadzać w błąd.
Sprawca kolizji bez przeglądu technicznego – prawo do regresu ubezpieczeniowego
Dla pełnego obrazu trzeba odwrócić sytuację. Co dzieje się, gdy to sprawca kolizji nie miał ważnego badania?
Ubezpieczyciel sprawcy co do zasady wypłaca odszkodowanie poszkodowanemu, ponieważ taki jest sens obowiązkowego OC. Następnie może jednak analizować, czy ma podstawę do żądania zwrotu pieniędzy od swojego klienta. Taki zwrot nazywa się regresem ubezpieczeniowym.
Ustawa o ubezpieczeniach obowiązkowych wskazuje określone przypadki regresu, między innymi umyślne wyrządzenie szkody, kierowanie pod wpływem alkoholu lub środków odurzających, brak wymaganych uprawnień, ucieczkę z miejsca zdarzenia czy posługiwanie się pojazdem uzyskanym w wyniku przestępstwa. Sam brak ważnego badania technicznego nie jest automatycznie osobną podstawą regresu na zasadzie „nie było przeglądu, więc oddaj całość”.
Może jednak mieć znaczenie dowodowe, jeżeli stan techniczny samochodu przyczynił się do kolizji. Przykładowo, zużyte do granic możliwości opony albo niesprawne hamulce mogą zostać wykorzystane w postępowaniu do wykazania winy lub przyczynienia. Wtedy sprawca może odpowiadać także na innych podstawach cywilnych, zależnie od ustaleń dotyczących zdarzenia.
Nie należy mylić regresu z odmową wypłaty dla poszkodowanego. Poszkodowany ma otrzymać należne świadczenie, a ewentualny spór o zwrot pieniędzy toczy się później między ubezpieczycielem a sprawcą.
Brak przeglądu, kolizja nie z mojej winy – w takim układzie najważniejsze jest spokojne rozdzielenie dwóch postępowań: odpowiedzialności za spowodowanie zdarzenia oraz konsekwencji za niedopełnienie obowiązku badania technicznego. To, że możesz odpowiadać za brak aktualnego badania, nie oznacza, że przejmujesz winę za cudzy manewr.
Jeżeli ubezpieczyciel zaniża wypłatę, żądaj konkretnego uzasadnienia, dowodów i wskazania związku między usterką a szkodą. Nie podpisuj ugody pod presją, zanim nie sprawdzisz kosztów naprawy i zakresu uszkodzeń. W większości takich spraw rozsądna dokumentacja z miejsca zdarzenia, badanie wykonane po kolizji oraz rzeczowa reklamacja są znacznie skuteczniejsze niż emocjonalna korespondencja.
O autorze