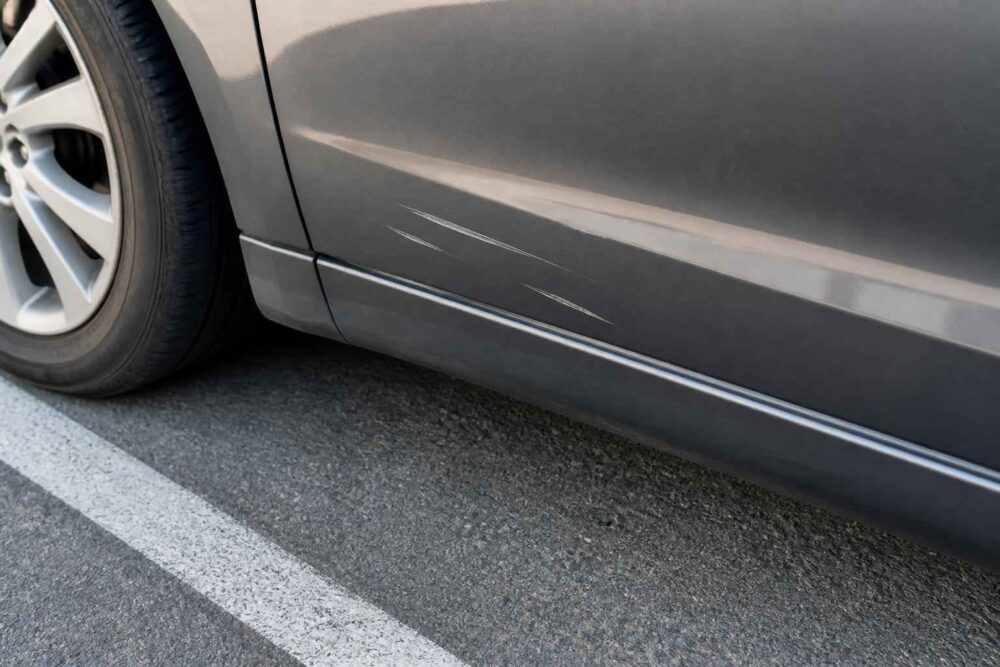
Zastanie porysowanego albo wgniecionego samochodu bez kartki za wycieraczką to sytuacja, która potrafi zepsuć cały dzień. Kierowca zwykle nie wie, czy najpierw dzwonić na policję, szukać monitoringu, czy od razu zgłaszać szkodę z AC. Z mojego doświadczenia wynika, że najważniejsze są pierwsze minuty i rozsądna ocena, czy koszt naprawy uzasadnia uruchomienie polisy.
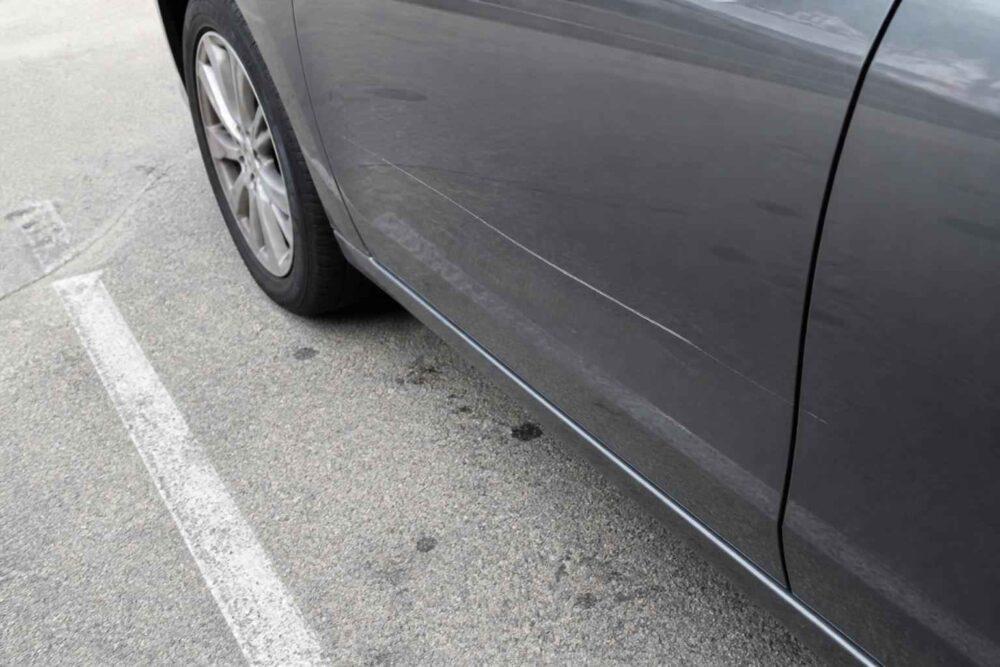
Szkoda parkingowa i brak sprawcy – pierwsze kroki na miejscu zdarzenia
Jeżeli widzę uszkodzenie auta, które wcześniej nie występowało, nie odjeżdżam od razu z parkingu. Nawet jeśli samochód stoi w miejscu, warto potraktować sytuację jak zdarzenie wymagające udokumentowania. Późniejsze odtworzenie przebiegu zdarzenia jest trudne, a ślady mogą szybko zniknąć.
Postępuję według następującej kolejności:
- Nie myję i nie poleruję samochodu. Obcy lakier, fragment klosza, tworzywa lub gumy mogą pomóc w ustaleniu, czym i w jaki sposób doszło do kontaktu.
- Robię zdjęcia z bliska. Fotografuję każdą rysę, pęknięcie, wgniecenie, ślad obcego lakieru i uszkodzenie mocowań.
- Wykonuję szersze kadry. Na zdjęciach powinno być widać całe auto, sąsiednie miejsca parkingowe, słupy, znaki, kamerę, wjazd oraz inne elementy pozwalające zidentyfikować miejsce.
- Zapisuję datę i godzinę. Jeżeli samochód stał przez kilka godzin, ustalam możliwie dokładny przedział czasowy, w którym mogło dojść do szkody.
- Szukam świadków. Pytam osoby znajdujące się w pobliżu, pracowników ochrony, obsługę sklepu albo właścicieli zaparkowanych obok samochodów.
- Ustalam, kto administruje parkingiem. Może to być sklep, wspólnota mieszkaniowa, spółdzielnia, zarządca biurowca albo prywatny operator.
Warto sfotografować również tablicę rejestracyjną i licznik, choć nie są one dowodem winy sprawcy. Pomagają jednak uporządkować dokumentację. Jeśli na aucie znajduje się obcy lakier, nie próbuję go zdrapywać. Zabezpieczam miejsce zdjęciami i informuję o tym policję albo ubezpieczyciela.
Nie wystarczy jedno zdjęcie porysowanego zderzaka. Towarzystwo ubezpieczeniowe może później analizować, czy wszystkie uszkodzenia powstały podczas jednego zdarzenia. Zdjęcia z różnych odległości ułatwiają ocenę kierunku uderzenia i położenia pojazdu.
Kontakt z administratorem najlepiej potwierdzić e-mailem. W wiadomości podaj lokalizację samochodu, przedział czasowy, numer rejestracyjny i krótki opis szkody. Poproś o zachowanie nagrań do dyspozycji organów ścigania lub ubezpieczyciela. Monitoring bywa przechowywany krótko, czasem tylko kilka dni, dlatego nie odkładałbym tego telefonu na później.
Czy wzywać policję do szkody parkingowej bez sprawcy?
W przypadku szkody parkingowej bez sprawcy AC policja nie zawsze jest formalnie konieczna, ale często jej wezwanie lub zgłoszenie zdarzenia jest rozsądnym krokiem. Szczególnie wtedy, gdy uszkodzenia są znaczne, widoczne są ślady kolizji, podejrzewasz umyślne zniszczenie albo wymagają tego ogólne warunki ubezpieczenia.
Przed zgłoszeniem szkody sprawdź OWU swojej polisy. Niektóre umowy wymagają powiadomienia policji między innymi przy kradzieży, próbie kradzieży, wandalizmie lub niektórych uszkodzeniach powstałych w niejasnych okolicznościach. Każda polisa może mieć inne terminy i obowiązki. Zwykle trzeba także niezwłocznie zawiadomić ubezpieczyciela, nawet jeżeli jeszcze nie znasz dokładnego kosztu naprawy.
Policja może:
- przyjąć zawiadomienie o uszkodzeniu mienia albo kolizji;
- sporządzić notatkę z opisem zastanych uszkodzeń;
- ustalić, czy w pobliżu znajdują się kamery;
- wystąpić do administratora o zabezpieczenie i udostępnienie nagrań;
- rozpytać świadków i sprawdzić pojazdy pasujące do opisu zdarzenia;
- ustalić sprawcę na podstawie monitoringu, relacji świadków lub śladów.
Nie oczekiwałbym jednak, że patrol zawsze przyjedzie na parking tylko po to, aby sfotografować rysę. W zależności od okoliczności możesz zostać skierowany do jednostki policji albo otrzymać informację o możliwości złożenia zawiadomienia. Najważniejsze jest uzyskanie potwierdzenia zgłoszenia i zachowanie numeru sprawy.
Notatka policyjna nie gwarantuje wypłaty z AC. Jest jednak ważnym dokumentem potwierdzającym, kiedy i w jakich okolicznościach ujawniono szkodę. Ubezpieczyciel może poprosić o jej przekazanie albo sam wystąpić o informacje.
W rozmowie z policją nie przedstawiaj domysłów jako faktów. Jeżeli nie widziałeś sprawcy, powiedz dokładnie: kiedy ostatni raz widziałeś nieuszkodzone auto, gdzie stało i jakie ślady znalazłeś. Taka precyzja jest bardziej wartościowa niż stwierdzenie, że „na pewno uderzył w nie duży samochód”.
| Źródło pokrycia szkody | Czy działa przy nieznanym sprawcy? | Co trzeba sprawdzić? |
|---|---|---|
| Autocasco (AC) | Zwykle tak, jeśli zakres polisy obejmuje dane zdarzenie | OWU, udział własny, franszyzę, terminy zgłoszenia |
| OC sprawcy | Nie, dopóki sprawca nie zostanie ustalony | Dane sprawcy i jego ważna polisa OC |
| UFG | Co do zasady nie przy samej szkodzie w pojeździe | Czy wystąpiła również ciężka szkoda osobowa spełniająca warunki ustawowe |
| Naprawa prywatna | Tak, niezależnie od ustalenia sprawcy | Kosztorys warsztatu i wpływ szkody na historię AC |
Szkoda parkingowa a AC – jak działa likwidacja z własnej polisy?
Autocasco jest ubezpieczeniem dobrowolnym. Jeżeli zakres polisy obejmuje uszkodzenie pojazdu przez nieznaną osobę, kolizję parkingową lub wandalizm, możesz zgłosić szkodę z własnego AC, nawet gdy nie udało się ustalić sprawcy. To właśnie podstawowa różnica między AC a OC.
W praktyce likwidacja szkody może przebiegać na dwa sposoby.
Naprawa bezgotówkowa
W tym wariancie ubezpieczyciel rozlicza się z warsztatem. Samochód trafia do wybranego zakładu albo do warsztatu współpracującego z ubezpieczycielem. Zaletą jest mniejsza liczba formalności i brak konieczności samodzielnego finansowania całej naprawy. Trzeba jednak sprawdzić, czy polisa pozwala wybrać dowolny warsztat, czy ogranicza naprawę do sieci partnerskiej.
Znaczenie ma także sposób kalkulacji części i robocizny. Wariant serwisowy może przewidywać części oryginalne, a kosztorysowy zamienniki lub określone stawki za roboczogodzinę. To nie są szczegóły kosmetyczne. Przy lakierowaniu jednego elementu różnice w wycenie mogą wynieść kilkaset złotych.
Rozliczenie kosztorysowe
Ubezpieczyciel przygotowuje kalkulację i wypłaca ustaloną kwotę. Kierowca może naprawić auto w wybranym miejscu albo wykonać część prac samodzielnie. To rozwiązanie bywa wygodne przy starszym pojeździe, ale trzeba dokładnie sprawdzić, czy wypłata obejmuje wszystkie niezbędne czynności: demontaż, przygotowanie powierzchni, lakierowanie sąsiednich elementów i materiały.
W przypadku szkody parkingowej nie polecam podpisywania pierwszej kalkulacji bez jej przeczytania. Jeżeli warsztat twierdzi, że naprawa wymaga lakierowania dwóch elementów, a kosztorys uwzględnia tylko jeden, warto zgłosić zastrzeżenia przed rozpoczęciem prac.
Udział własny i franszyzy
Najważniejsze pojęcia, które wpływają na opłacalność zgłoszenia, to:
- udział własny – część kosztu szkody, którą pokrywasz samodzielnie, na przykład 500 zł albo 10 procent wartości szkody;
- franszyza redukcyjna – ustalona kwota lub procent odejmowany od odszkodowania;
- franszyza integralna – próg, poniżej którego ubezpieczyciel nie wypłaca odszkodowania, ale po jego przekroczeniu może pokryć całość zgodnie z warunkami polisy.
Przykład: jeśli naprawa kosztuje 1800 zł, a udział własny wynosi 500 zł, realna korzyść z AC przed uwzględnieniem wzrostu składki to 1300 zł. Jeżeli masz franszyzę integralną 1000 zł, szkoda przekraczająca ten próg może zostać rozliczona według zasad określonych w OWU, ale szkoda niższa nie będzie objęta wypłatą.
Zgłoszenie nie powinno być poprzedzone samodzielnym rozbieraniem samochodu. Ubezpieczyciel może wymagać oględzin, zdjęć albo wskazania miejsca postoju. Najpierw dokumentacja, potem kontakt z towarzystwem i dopiero później naprawa.
Kiedy opłaca się zgłosić szkodę parkingową z AC, a kiedy naprawić auto samemu?
To pytanie zadaje mi wielu kierowców. Odpowiedź nie brzmi: „zawsze korzystaj z AC, skoro za nie płacisz”. Polisa ma chronić przed dużymi kosztami, ale przy małej rysie uruchomienie ochrony może być finansowo niekorzystne.
Przed zgłoszeniem policz trzy wartości:
- przewidywany koszt naprawy;
- kwotę udziału własnego lub franszyzy;
- możliwy wzrost składki przy kolejnej kalkulacji oraz utratę zniżek.
Ubezpieczyciel nie zawsze podaje z góry, o ile wzrośnie składka po szkodzie. Możesz jednak poprosić o symulację odnowienia albo sprawdzić, czy masz ochronę zniżek. Trzeba też pamiętać, że historia szkód może mieć znaczenie przy zmianie towarzystwa.
Porównanie kosztów: likwidacja z AC vs naprawa z własnej kieszeni
Załóżmy, że porysowany zderzak wymaga naprawy za 1400 zł. Udział własny wynosi 500 zł, więc z AC otrzymasz maksymalnie około 900 zł przed ewentualnymi dodatkowymi ograniczeniami. Jeżeli przewidywany wzrost składki w kolejnych okresach wyniesie 1200 zł, zgłoszenie jest nieopłacalne.
Przy szkodzie za 5000 zł i tym samym udziale własnym AC może być rozsądnym rozwiązaniem, nawet jeśli składka wzrośnie. W uproszczeniu:
korzyść z AC = koszt naprawy – udział własny – przewidywany koszt utraty zniżek.
To nie jest oficjalny wzór ubezpieczyciela, ale dobry sposób na podjęcie decyzji. Przy małej rysie zapytaj o cenę naprawy w dwóch niezależnych warsztatach. Czasem polerowanie kosztuje kilkaset złotych, podczas gdy lakierowanie całego elementu jest znacznie droższe.
Nie zgłaszaj szkody wyłącznie dlatego, że „ubezpieczenie musi się zwrócić”. Jeżeli koszt naprawy jest zbliżony do udziału własnego, AC najczęściej nie daje realnej korzyści. Z drugiej strony przy wgniecionych drzwiach, uszkodzonym reflektorze lub kilku elementach karoserii samodzielne finansowanie może być niepotrzebnym obciążeniem.
Ważne: samo zgłoszenie szkody nie zawsze oznacza wypłatę. Jeżeli po oględzinach wycofasz zgłoszenie, skutki dla historii ubezpieczeniowej mogą zależeć od praktyki danego towarzystwa. Zapytaj o to przed podjęciem decyzji, najlepiej pisemnie.
Czy UFG pokryje koszty naprawy auta, jeśli sprawca jest nieznany?
Wokół Ubezpieczeniowego Funduszu Gwarancyjnego narosło sporo nieporozumień. Najważniejsze wyjaśnienie jest proste: UFG co do zasady nie zapłaci za samą rysę, wgniecenie ani uszkodzony zderzak, jeżeli sprawca pozostał nieznany.
UFG służy przede wszystkim ochronie poszkodowanych w wypadkach spowodowanych przez nieubezpieczonych lub nieznanych sprawców. W przypadku nieznanego sprawcy szkody w mieniu obowiązują jednak szczególne ograniczenia ustawowe. Odszkodowanie za mienie może być rozpatrywane w związku z poważną szkodą osobową, między innymi gdy w tym samym zdarzeniu doszło do śmierci albo uszkodzenia ciała lub rozstroju zdrowia trwającego dłużej niż 14 dni. Nie jest to mechanizm przeznaczony do zwykłej szkody parkingowej.
Jeżeli ktoś porysował auto na parkingu i odjechał, a nikt nie został ranny, realne drogi są zasadniczo dwie:
- zgłoszenie szkody z własnego AC;
- ustalenie sprawcy i dochodzenie odszkodowania z jego OC.
Brak AC może więc oznaczać konieczność naprawy na własny koszt do czasu odnalezienia sprawcy. Zgłoszenie na policję nadal ma sens, zwłaszcza gdy istnieje monitoring. Nie należy jednak zakładać, że samo zawiadomienie uruchomi wypłatę z UFG.
Co się dzieje ze zniżkami AC, gdy policja ustali sprawcę po czasie?
Jeżeli policja ustali sprawcę po wypłacie z AC, nie kończ sprawy na informacji telefonicznej. Skontaktuj się z ubezpieczycielem i przekaż dokumenty potwierdzające ustalenia. Mogą to być dane sprawcy, numer sprawy, notatka policyjna, decyzja procesowa albo informacja o ubezpieczycielu OC sprawcy.
Dalszy przebieg zależy od tego, czy sprawca miał ważne OC.
Sprawca ma ważne OC
Twoje towarzystwo może wystąpić do ubezpieczyciela sprawcy o zwrot wypłaconego odszkodowania. Jest to forma regresu ubezpieczeniowego. Po pozytywnym rozliczeniu powinieneś domagać się:
- zwrotu potrąconego udziału własnego, jeżeli wcześniej go poniosłeś;
- korekty historii szkody w AC;
- przeliczenia składki lub przywrócenia zniżek, jeśli polisa i procedury to przewidują;
- potwierdzenia na piśmie, że szkoda została rozliczona z OC sprawcy.
Nie zakładaj, że zniżki wrócą automatycznie tego samego dnia. Towarzystwa wymieniają dane w określonych systemach, a korekta może wymagać dodatkowych dokumentów. Poproś o pisemne potwierdzenie statusu szkody i podstawy dokonanej korekty.
Sprawca nie ma OC albo zbieg okoliczności jest bardziej złożony
Jeżeli sprawca zostanie ustalony, ale nie ma obowiązkowego ubezpieczenia, zastosowanie mogą mieć przepisy dotyczące UFG. W takim przypadku procedura jest inna niż przy nieznanym sprawcy, dlatego dokumenty z policji są szczególnie ważne. Ubezpieczyciel AC albo osoba prowadząca sprawę powinna wskazać właściwą ścieżkę.
Nie podpisuj pochopnie ugody ze sprawcą, jeśli wcześniej otrzymałeś wypłatę z AC. Może to skomplikować rozliczenia i doprowadzić do podwójnego dochodzenia tej samej części szkody. Najpierw poinformuj swoje towarzystwo, a dopiero później uzgadniaj dalsze działania.
Jak zabezpieczyć się przed skutkami szkód parkingowych w przyszłości?
Nie da się całkowicie wyeliminować ryzyka. Można jednak ograniczyć koszty i zwiększyć szanse na wykrycie sprawcy.
Przy zakupie AC zwróć uwagę nie tylko na cenę. Sprawdź:
- czy polisa obejmuje uszkodzenia przez nieznaną osobę;
- jakie są udział własny i franszyzy;
- czy działa ochrona zniżek;
- czy obowiązuje wariant serwisowy, kosztorysowy czy mieszany;
- jakie są terminy zgłoszenia szkody i obowiązki po jej wykryciu;
- czy wymagane jest zgłoszenie policji przy określonych zdarzeniach.
Wideorejestrator z trybem parkingowym może pomóc, ale powinien być prawidłowo zamontowany i zasilany. Warto sprawdzić, czy kamera nie ogranicza widoczności i czy nagrania są zapisywane po wykryciu wstrząsu lub ruchu. Samo urządzenie nie gwarantuje identyfikacji sprawcy, zwłaszcza na zatłoczonym parkingu.
Podczas parkowania zostawiaj możliwie dużo miejsca po bokach i unikaj stanowisk przy ostrych narożnikach, ciasnych słupach oraz miejscach, z których kierowcy muszą wycofywać pod dużym kątem. To nie ochroni auta przed każdym zdarzeniem, ale zmniejsza ryzyko przypadkowego otarcia.
Jeżeli odkryjesz uszkodzenie, działaj spokojnie: zdjęcia, ślady, monitoring, policja i dopiero potem decyzja o AC. W przypadku hasła „szkoda parkingowa brak sprawcy AC” najważniejsza nie jest sama polisa, lecz właściwa kolejność działań i policzenie kosztów.
Jeśli sprawca uciekł, nie myj samochodu ani nie naprawiaj go przed dokumentacją i kontaktem z ubezpieczycielem. Zabezpiecz monitoring, zgłoś zdarzenie policji, sprawdź OWU i porównaj koszt naprawy z udziałem własnym oraz możliwą utratą zniżek. Przy dużej szkodzie AC zwykle chroni budżet, przy małej rysie naprawa prywatna może okazać się rozsądniejsza. a jeśli sprawca zostanie odnaleziony, dopilnuj rozliczenia z jego OC, zwrotu udziału własnego i korekty historii ubezpieczeniowej.
O autorze