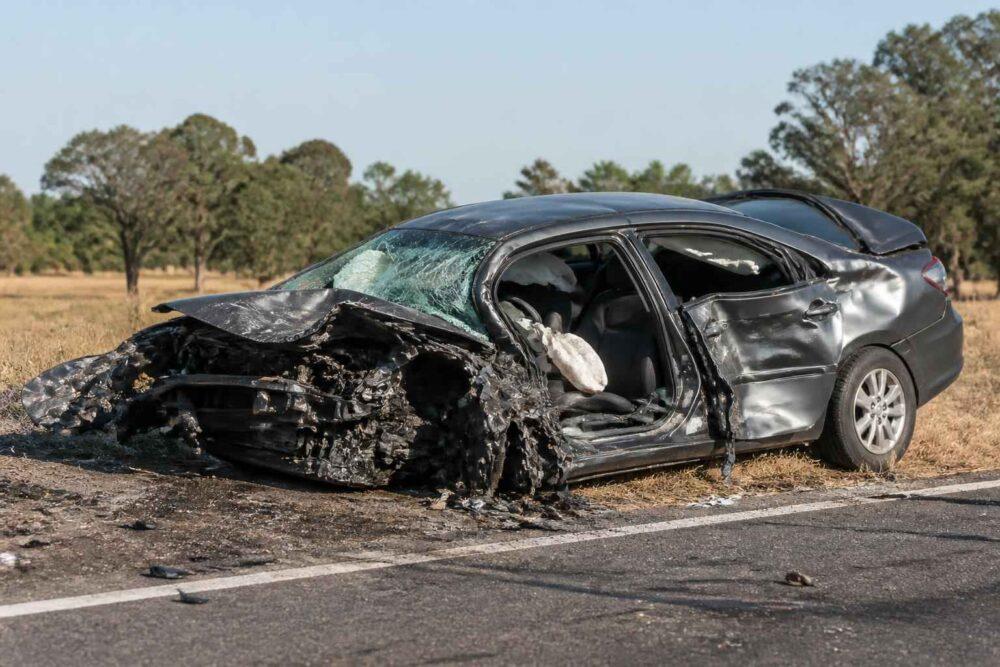
Po poważnej kolizji kierowca często słyszy od ubezpieczyciela, że naprawa samochodu jest nieopłacalna. Nie oznacza to jednak automatycznie, że auto zostało całkowicie zniszczone ani że przedstawiona kwota odszkodowania jest prawidłowa. Warto spokojnie sprawdzić OWU, kosztorys, wartość pojazdu i wycenę pozostałości, zanim zaakceptuje się decyzję.
| Kryterium | Szkoda całkowita w AC | Szkoda całkowita w OC sprawcy |
|---|---|---|
| Podstawa rozliczenia | Umowa AC i Ogólne Warunki Ubezpieczenia | Odpowiedzialność sprawcy i zasady naprawienia szkody |
| Próg ekonomiczny | Najczęściej 60–80% wartości auta, często około 70%; decyduje OWU | Zwykle koszt naprawy przekraczający wartość pojazdu sprzed szkody |
| Sposób wyliczenia | Wartość pojazdu przed szkodą minus wartość pozostałości | Co do zasady wartość pojazdu przed szkodą minus wartość pozostałości |
| Wrak | Pozostaje własnością ubezpieczonego | Pozostaje własnością poszkodowanego, chyba że zostanie sprzedany |
| Samochód zastępczy | Tylko na warunkach określonych w AC lub Assistance | Może przysługiwać, jeśli jest uzasadniony i pozostaje w związku ze szkodą |
Szkoda całkowita AC – na czym polega i kiedy orzeka ją ubezpieczyciel?
Szkoda całkowita z AC może oznaczać dwie różne sytuacje. Pierwsza to szkoda techniczna – pojazd został tak uszkodzony, że jego prawidłowa i bezpieczna naprawa jest niemożliwa albo nie ma technicznego uzasadnienia. Przykładem może być poważne naruszenie konstrukcji nadwozia, pożar obejmujący wiele układów lub zalanie elektroniki w stopniu uniemożliwiającym przywrócenie auta do bezpiecznego stanu.
Druga, znacznie częstsza, to szkoda ekonomiczna. Samochód można naprawić, ale koszt przywrócenia go do stanu sprzed zdarzenia przekracza próg określony w polisie. Jeżeli auto przed wypadkiem było warte 50 000 zł, a koszt naprawy według zasad z OWU wynosi 36 000 zł, przy progu 70% ubezpieczyciel może rozliczyć zdarzenie jako szkodę całkowitą. Nie oznacza to, że zniszczeniu uległo 70% samochodu. Chodzi o relację kosztów naprawy do wartości auta.
W AC nie ma jednego, uniwersalnego progu obowiązującego w każdej polisie. Towarzystwa często przyjmują 70%, ale spotyka się również wartości 60% albo 80%. Dlatego pierwszym dokumentem do przeczytania powinny być OWU, a nie sama decyzja likwidatora. Trzeba sprawdzić między innymi, czy próg odnosi się do wartości pojazdu z dnia szkody, sumy ubezpieczenia czy innej wartości wskazanej w umowie.
W praktyce kosztorys może być przygotowany przy użyciu systemów eksperckich, takich jak Eurotax czy Audatex. Samo zastosowanie takiego systemu nie przesądza jeszcze o poprawności wyceny. Znaczenie mają wprowadzone dane: wersja silnikowa, wyposażenie, data pierwszej rejestracji, przebieg, stan auta, rodzaj części oraz stawka za roboczogodzinę.
Szkoda całkowita z AC a szkoda całkowita z OC – najważniejsze różnice
Przy likwidacji z OC sprawcy punktem wyjścia jest zasada pełnego naprawienia szkody. Jeżeli koszt przywrócenia pojazdu do stanu sprzed zdarzenia nie przekracza jego wartości, co do zasady rozlicza się naprawę. Gdy naprawa staje się ekonomicznie nieuzasadniona, stosuje się rozliczenie różnicowe. W praktyce często mówi się o progu 100% wartości auta.
W AC sytuacja jest inna, ponieważ kierowca korzysta z dobrowolnej umowy. Ubezpieczyciel i klient wcześniej ustalają zakres ochrony, sposób likwidacji oraz próg opłacalności naprawy. Dlatego szkoda całkowita AC może zostać stwierdzona mimo tego, że auto nadal da się naprawić.
Nie można jednak automatycznie uznać, że rozliczenie z AC jest zawsze korzystniejsze. Jeśli kolizję spowodował inny kierowca, warto porównać oba warianty. Zgłoszenie szkody z własnego AC może oznaczać udział własny, utratę zniżek lub wykorzystanie sumy ubezpieczenia. Z drugiej strony likwidacja z AC bywa szybsza, szczególnie gdy odpowiedzialność sprawcy jest niejasna.
W przypadku OC ubezpieczyciel powinien co do zasady pomóc w zagospodarowaniu pozostałości, jeżeli poszkodowany ma problem z ich sprzedażą. Przy AC zakres takiej pomocy zależy od OWU i praktyki danego towarzystwa. Nie należy zakładać, że wystawienie wraku na internetowej aukcji oznacza jego automatyczny zakup przez ubezpieczyciela.
Jak wyliczane jest odszkodowanie za szkodę całkowitą z AC?
Podstawą jest najczęściej metoda dyferencyjna, nazywana także różnicową:
odszkodowanie = wartość pojazdu przed szkodą – wartość pozostałości
Przykład:
- wartość samochodu przed wypadkiem: 50 000 zł,
- wartość wraku: 18 000 zł,
- odszkodowanie: 32 000 zł.
Po wypłacie kierowca zachowuje pozostałości, które teoretycznie może sprzedać za 18 000 zł. Łącznie powinien więc uzyskać równowartość auta sprzed szkody, pomniejszoną o ewentualne przewidziane umową potrącenia.
Najczęstszy problem polega na tym, że ubezpieczyciel zaniża wartość samochodu przed szkodą albo zawyża wartość wraku. W pierwszym przypadku wypłata jest niższa. W drugim kierowca otrzymuje niższe odszkodowanie, a sprzedaż uszkodzonego auta za wskazaną kwotę może okazać się nierealna.
Przy analizie wyceny sprawdzam przede wszystkim:
- czy wpisano prawidłowy model, wersję wyposażenia i silnik,
- czy uwzględniono fabryczne dodatki, takie jak nawigacja, reflektory LED, podgrzewane fotele czy hak,
- czy nie naliczono nadmiernej amortyzacji części,
- czy korekty za przebieg, liczbę właścicieli i stan auta mają uzasadnienie,
- czy wartość wraku odpowiada realnym ofertom, a nie tylko wynikowi algorytmu.
Warto również sprawdzić, czy polisa zawiera Stałą Sumę Ubezpieczenia albo Gwarantowaną Sumę Ubezpieczenia. Takie rozwiązanie może powodować, że w określonych warunkach wartość przyjęta przy zawieraniu umowy pozostaje podstawą rozliczenia, zamiast spadać wraz z wiekiem auta. Szczegóły zawsze zależą od OWU i wybranej opcji.
Ostateczna kwota przelewu może zostać pomniejszona o udział własny, nieopłacone raty składki albo inne potrącenia wskazane w umowie. Ubezpieczyciel powinien jednak jasno wyjaśnić każde odliczenie.
Szczególnej uwagi wymaga kosztorys naprawy. Czasem przyjęcie najwyższych stawek ASO, wyłącznie nowych części oryginalnych i bardzo drogich technologii naprawy powoduje przekroczenie progu 70%. Nie twierdzę, że taki kosztorys zawsze jest błędny. Trzeba jednak sprawdzić, czy odpowiada warunkom polisy, wiekowi auta i zasadom stosowanym przy likwidacji szkody. W samochodzie kilkunastoletnim kalkulacja oparta wyłącznie na cenach części z autoryzowanego serwisu może wymagać dodatkowego uzasadnienia.
Co można zrobić z autem po orzeczeniu szkody całkowitej?
Po wypłacie odszkodowania wrak nie znika automatycznie i nie przechodzi na własność ubezpieczyciela. Zazwyczaj nadal należy do właściciela, który musi zdecydować, czy go sprzedać, naprawić, czy przekazać do legalnej stacji demontażu.
Kasacja i złomowanie w stacji demontażu pojazdów
Jeżeli auto jest technicznie niebezpieczne albo jego naprawa nie ma sensu finansowego, najprostsza bywa legalna kasacja. Należy wybrać stację demontażu posiadającą odpowiednie zezwolenia. Po przyjęciu pojazdu właściciel otrzymuje zaświadczenie o demontażu lub dokument równoważny, który jest potrzebny w wydziale komunikacji.
Przed oddaniem samochodu trzeba przygotować dowód rejestracyjny, kartę pojazdu, jeżeli została wydana, oraz dokument tożsamości. Przy współwłasności potrzebna może być obecność wszystkich właścicieli albo pełnomocnictwo. Stacja może rozliczać pojazd według masy. Jeżeli brakuje istotnych elementów, kwota może zostać pomniejszona zgodnie z zasadami przyjęcia auta.
Nie polecam oddawania wraku przypadkowej osobie bez dokumentu ze stacji demontażu. Samo przekazanie kluczy i podpisanie prywatnej kartki nie wyrejestruje samochodu i nie rozwiąże obowiązku ubezpieczenia.
Sprzedaż wraku na własną rękę lub przez aukcję ubezpieczyciela
Sprzedaż prywatna może przynieść więcej niż kasacja, ale wymaga ostrożności. W ogłoszeniu należy dokładnie opisać uszkodzenia, podać numer VIN i zaznaczyć, czy auto jest kompletne. Kupujący powinien wiedzieć, że pojazd był przedmiotem szkody całkowitej lub poważnej kolizji.
Ubezpieczyciel może wystawić pozostałości na aukcji. Wynik aukcji jest przydatnym punktem odniesienia, ale trzeba sprawdzić, czy przedstawiona oferta jest rzeczywiście wiążąca, jak długo pozostaje ważna, kto organizuje transport i czy kupujący wpłacił zabezpieczenie. Sama informacja „wrak wyceniono na 18 000 zł” nie oznacza jeszcze, że ktoś faktycznie kupi go za tę kwotę.
Jeśli kupiec wycofa się po aukcji, należy zachować korespondencję, potwierdzenie oferty i informację o rezygnacji. Może to być ważny dowód w odwołaniu od zawyżonej wyceny pozostałości. Nie podpisywałbym też dokumentu, w którym właściciel bezwarunkowo akceptuje cenę wraku, jeżeli nie ma pewności, że sprzedaż za tę kwotę jest realna.
Naprawa samochodu po szkodzie całkowitej i powrót na drogę
Szkoda ekonomiczna nie zawsze oznacza zakaz dalszej jazdy. Jeżeli konstrukcja pojazdu może zostać prawidłowo naprawiona, właściciel może zdecydować się na remont. Trzeba jednak pamiętać o bezpieczeństwie, dokumentacji naprawy i późniejszej kontroli technicznej.
Jeżeli podczas zdarzenia uszkodzone zostały elementy mające wpływ na bezpieczeństwo, na przykład podłużnice, elementy układu kierowniczego, hamulcowego albo zawieszenia, może być konieczne dodatkowe badanie techniczne. Diagnosta ocenia wtedy, czy auto po naprawie spełnia wymagania dopuszczenia do ruchu. Samochód nie powinien wrócić na drogę wyłącznie dlatego, że mechanik uznał naprawę za zakończoną.
Trzeba też zachować faktury, zdjęcia z naprawy i dokumentację części. Po szkodzie całkowitej z AC ponowne ubezpieczenie auta może być trudniejsze lub droższe. Ubezpieczyciel może wymagać dodatkowych oględzin, ograniczyć zakres ochrony albo odmówić AC dla pojazdu o nieakceptowalnej historii uszkodzeń.
Samochód zastępczy przy szkodzie całkowitej z AC – kiedy przysługuje?
W AC nie działa automatycznie taka sama zasada jak przy szkodzie z OC sprawcy. Prawo do samochodu zastępczego musi wynikać z zawartej umowy, pakietu Assistance albo dodatkowej klauzuli. W OWU trzeba sprawdzić limit dni, klasę pojazdu, udział własny, zakres terytorialny i moment rozpoczęcia oraz zakończenia najmu.
Częstym rozwiązaniem jest zapewnienie auta do czasu zakwalifikowania szkody albo do wypłaty odszkodowania. Po decyzji o szkodzie całkowitej ochrona może wygasnąć, ponieważ ubezpieczyciel uznaje, że świadczenie zostało spełnione. Nie jest to jednak reguła uniwersalna – decydują zapisy konkretnej polisy.
Przed wynajmem samochodu na własną rękę warto uzyskać zgodę ubezpieczyciela. W przeciwnym razie można ponieść koszt, którego później nie uda się odzyskać. Gdy auto jest potrzebne do pracy lub opieki nad rodziną, trzeba od razu zgłosić ten fakt i zapytać o maksymalny okres oraz procedurę przedłużenia.
Formalności po szkodzie całkowitej – wyrejestrowanie auta i zwrot składki
Jeżeli pojazd zostanie przekazany do legalnej stacji demontażu, właściciel powinien złożyć wniosek o wyrejestrowanie w wydziale komunikacji. Zwykle potrzebne są:
- wniosek o wyrejestrowanie,
- dowód rejestracyjny,
- tablice rejestracyjne,
- zaświadczenie o demontażu albo dokument potwierdzający przyjęcie pojazdu do stacji,
- dokument tożsamości,
- pełnomocnictwo, jeśli sprawę prowadzi inna osoba.
Dokładna lista może zależeć od sytuacji, dlatego przed wizytą warto sprawdzić wymagania właściwego urzędu. Jeżeli samochód został sprzedany, nie wyrejestrowuje się go na podstawie kasacji – trzeba zgłosić zbycie i przekazać nabywcy dokumenty.
Sama decyzja o szkodzie całkowitej z AC nie oznacza, że auto zostało wyrejestrowane. Dopóki pojazd istnieje i jest zarejestrowany, trzeba pilnować obowiązkowego OC. Po legalnym demontażu ubezpieczyciel otrzymuje informację o wyrejestrowaniu, a niewykorzystana część składki OC może podlegać zwrotowi. Przy sprzedaży zwrot lub rozliczenie składki zależy od daty zbycia i dalszego trwania umowy.
Umowa AC może wygasnąć po wypłacie odszkodowania, ale nie należy tego zakładać bez sprawdzenia OWU. Warto poprosić ubezpieczyciela o pisemne potwierdzenie rozwiązania umowy i rozliczenia składki. To prosty sposób, aby uniknąć późniejszego sporu.
Zaniżona wycena auta lub zawyżona wartość wraku – jak złożyć odwołanie?
Odwołanie od decyzji ubezpieczyciela powinno być konkretne. Samo stwierdzenie „nie zgadzam się z wyceną” zwykle nie wystarczy. W piśmie trzeba wskazać, które elementy rozliczenia są błędne i jakiej korekty się żąda.
Najczęściej kwestionuje się:
- zaniżoną wartość rynkową pojazdu sprzed szkody,
- pominięte wyposażenie dodatkowe,
- nieuzasadnione potrącenia za stan lub przebieg,
- zawyżony koszt naprawy użyty do przekroczenia progu szkody całkowitej,
- zawyżoną wartość pozostałości,
- nieprawidłowo naliczony udział własny albo amortyzację.
Do odwołania można dołączyć niezależną opinię rzeczoznawcy, porównywalne ogłoszenia sprzedaży, rachunki za wcześniejsze naprawy i wyposażenie, zdjęcia auta sprzed szkody oraz dokumenty potwierdzające jego rzeczywisty stan. Ogłoszenia powinny dotyczyć podobnych samochodów: tej samej wersji, rocznika, silnika, przebiegu i wyposażenia. Samo znalezienie droższego auta w internecie nie zawsze będzie przekonującym dowodem.
Dobre pismo powinno zawierać:
- numer szkody i dane polisy,
- datę decyzji, której dotyczy odwołanie,
- zakwestionowane wartości,
- opis własnych wyliczeń,
- listę załączników,
- konkretne żądanie ponownej kalkulacji i dopłaty.
Warto poprosić o pełny kosztorys naprawy i wycenę pozostałości, jeżeli wcześniej przekazano tylko skróconą decyzję. Ubezpieczyciel powinien odpowiedzieć na reklamację co do zasady w ciągu 30 dni, a w sprawie szczególnie skomplikowanej termin może zostać wydłużony do 60 dni, z podaniem przyczyny.
Roszczenie związane z umową ubezpieczenia co do zasady przedawnia się po trzech latach, ale nie warto czekać. Im szybciej zostanie zebrana dokumentacja, tym łatwiej odtworzyć stan pojazdu i wykazać błędy w wycenie. Jeżeli reklamacja nie przyniesie rezultatu, można rozważyć opinię niezależnego rzeczoznawcy, pomoc profesjonalnego pełnomocnika albo skierowanie sprawy do właściwej instytucji lub sądu.
Szkoda całkowita AC nie powinna być dla kierowcy końcem rozmowy z ubezpieczycielem. Decyzja jest propozycją rozliczenia opartą na danych, które można zweryfikować. Najpierw sprawdź OWU, potem porównaj wartość auta i wraku z realnym rynkiem, a dopiero na końcu zdecyduj, czy sprzedać pozostałości, naprawić pojazd czy oddać go do demontażu. Szczególnie dokładnie przeanalizuj kosztorys, jeśli kilka drogich pozycji spowodowało przekroczenie progu opłacalności naprawy – w takiej sytuacji odwołanie od decyzji może realnie zmienić wysokość wypłaty.
O autorze