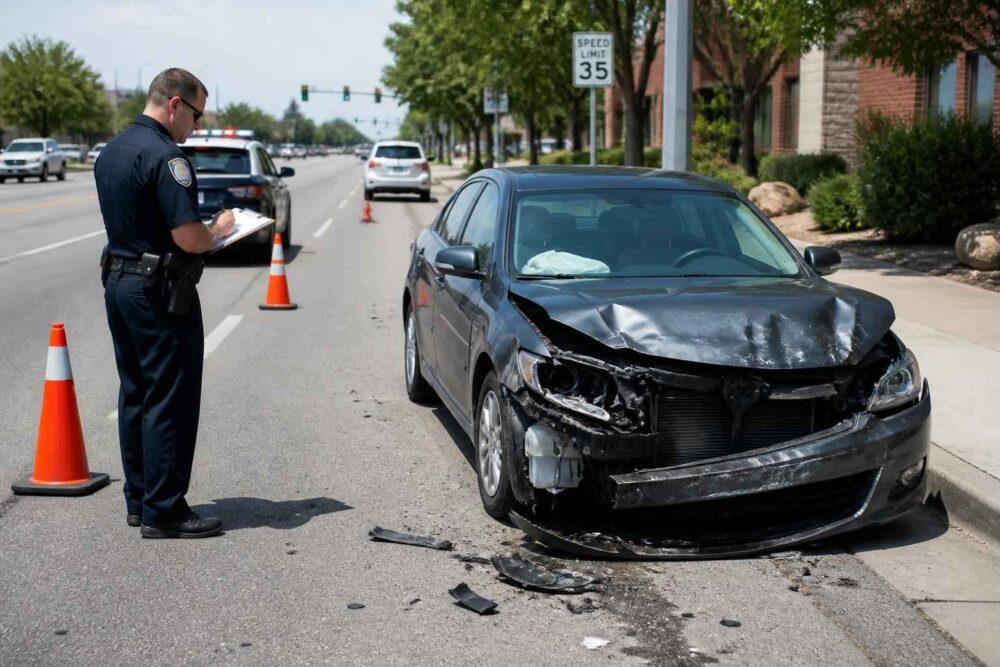
Pożyczenie samochodu rodzinie albo znajomemu zwykle zaczyna się niewinnie: szybki wyjazd, przeprowadzka lub podwiezienie kogoś na lotnisko. Problem pojawia się wtedy, gdy kierowca spowoduje kolizję i trzeba odpowiedzieć na pytanie: kto traci zniżki OC – kierowca czy właściciel pojazdu? Odpowiedź jest mniej wygodna, niż wielu osobom się wydaje, ponieważ skutki szkody mogą dotknąć obu stron, choć w różny sposób.
| Sytuacja | Właściciel pojazdu | Kierowca-sprawca |
|---|---|---|
| Kolizja z winy kierowcy, ważne OC | Możliwa utrata zniżek na polisach powiązanych z jego historią ubezpieczeniową | Szkoda może zostać uwzględniona w jego historii szkodowości |
| Kierowca nie ma własnego samochodu | Szkoda wpływa na polisę pojazdu i przyszłe składki | Skutek może ujawnić się przy zakupie pierwszego auta i OC |
| Jazda po alkoholu lub bez uprawnień | Poszkodowany nadal otrzymuje odszkodowanie z OC | Możliwy regres, czyli żądanie zwrotu całego odszkodowania |
| Uszkodzenie pożyczonego auta | OC sprawcy nie pokrywa szkody w pojeździe sprawcy; potrzebne AC albo rozliczenie z kierowcą | Może odpowiadać za naprawę na zasadach cywilnych |
Kto traci zniżki OC – kierowca czy właściciel pojazdu
Najkrócej: po kolizji pożyczonym samochodem konsekwencje mogą ponieść zarówno właściciel, jak i kierowca, który spowodował zdarzenie. Nie oznacza to jednak, że ubezpieczyciel wystawi jedną „karę” i obciąży nią obie osoby w identyczny sposób.
Polisa OC jest związana przede wszystkim z konkretnym pojazdem. Jeżeli kierowca prowadził samochód za zgodą właściciela, odpowiedzialność wobec osoby poszkodowanej co do zasady działa z OC tego auta. Poszkodowany nie musi szukać prywatnej polisy kierowcy. Zgłasza szkodę u ubezpieczyciela pojazdu, którym poruszał się sprawca.
To jednak tylko jedna strona sprawy. Ubezpieczyciele analizują również historię szkodowości osób: właściciela, ubezpieczającego, współwłaścicieli, a w określonych przypadkach także kierowcy wskazanego jako sprawca. Dlatego odpowiedź na pytanie „kto traci zniżki OC – kierowca czy właściciel?” brzmi: często obaj, ale wpływ szkody na ich składki może być różny.
Właściciel odczuje szkodę najczęściej przy odnowieniu OC samochodu, który brał udział w kolizji. Jeżeli ma kilka aut, informacja o szkodzie może wpłynąć także na kalkulację składek dotyczących pozostałych pojazdów. Nie działa to jednak zawsze według prostego schematu „jedna szkoda i automatycznie tracisz dokładnie 20 procent”. Każdy zakład ubezpieczeń ma własny model taryfikacji.
Kierowca, który nie był właścicielem auta, również nie powinien zakładać, że pozostanie anonimowy. W dokumentacji szkody znajdują się dane kierującego, a ubezpieczyciel może uwzględnić zdarzenie przy ocenie jego historii. Jeżeli dziś jest to 20-letni kierowca korzystający z samochodu rodziców, a za trzy lata kupi własne auto, szkoda może mieć znaczenie przy wyliczaniu pierwszej składki.
Z mojego doświadczenia wynika, że najczęstszy błąd polega na utożsamianiu „właściciela polisy” ze „sprawcą kolizji”. To nie są te same osoby. Właściciel udostępnił pojazd, ale nie siedział za kierownicą. Kierowca prowadził auto, ale nie zawarł umowy OC dla tego samochodu. Ubezpieczenie rozwiązuje problem wypłaty dla poszkodowanego, lecz nie usuwa wszystkich konsekwencji dla obu osób.
Jak UFG gromadzi dane i jak stłuczka wpływa na przyszłe składki
Ubezpieczyciele przekazują informacje o zawartych polisach i szkodach do Ośrodka Informacji Ubezpieczeniowego Funduszu Gwarancyjnego. W praktyce to właśnie historia ubezpieczeniowa UFG pozwala zakładowi ubezpieczeń sprawdzić, czy dana osoba miała wcześniej szkody i jak długo jeździła bezszkodowo.
Nie należy jednak wyobrażać sobie, że UFG działa jak publiczna lista z prostym wpisem „winny Jan Kowalski”. Dane są analizowane w związku z konkretną polisą, pojazdem, osobą ubezpieczoną oraz informacjami dotyczącymi kierującego. Znaczenie mają między innymi dane identyfikacyjne osoby, numer polisy, pojazd i przebieg likwidacji szkody. Ubezpieczyciel może następnie wykorzystać te informacje według własnych zasad.
Co dzieje się po kolizji?
- Poszkodowany zgłasza szkodę u ubezpieczyciela pojazdu sprawcy.
- Zakład ubezpieczeń ustala okoliczności zdarzenia i wypłaca należne odszkodowanie.
- Informacja o szkodzie trafia do systemów ubezpieczeniowych oraz historii uwzględnianej przy kalkulacji ryzyka.
- Przy kolejnym OC ubezpieczyciel sprawdza historię właściciela, ubezpieczającego i – zależnie od danych oraz procedury – kierowcy.
Szczególnie ważny jest przypadek kierowcy, który nie posiada jeszcze własnego samochodu. Załóżmy, że 22-letni syn korzysta z auta ojca i powoduje kolizję. Przez następne dwa lata nie ma własnej polisy, więc nie widzi żadnej podwyżki. Gdy kupuje pierwszy samochód, ubezpieczyciel może sprawdzić jego wcześniejszy udział w szkodzie. W efekcie zamiast budować składkę na podstawie wyłącznie wieku i krótkiego stażu, bierze pod uwagę także zdarzenie z przeszłości.
Nie ma jednej uniwersalnej odpowiedzi, jak długo szkoda będzie wpływała na cenę. Poszczególne firmy różnie oceniają liczbę i wiek szkód. W praktyce najważniejsze są zwykle ostatnie lata historii, ale nie oznacza to, że po upływie dokładnie określonego terminu każdy wpis przestaje mieć jakiekolwiek znaczenie.
Właściciel może natomiast odczuć wzrost składki na kilku pojazdach. Jeżeli ma samochód rodzinny, dostawczy i motocykl, ubezpieczyciel może oceniać jego łączną historię, choć sposób liczenia zniżek zależy od oferty. Nie jest więc prawdą, że szkoda zawsze dotyczy wyłącznie auta, którym doszło do stłuczki.
Trzeba też odróżnić zniżkę handlową od historii szkód. Klauzula ochrony zniżek może sprawić, że konkretna firma nie podniesie składki po jednej szkodzie, ale nie musi usunąć informacji z bazy ani zagwarantować identycznej ceny w innym zakładzie.
Czy kierowca musi zwrócić właścicielowi koszty naprawy i utraconych zniżek
Tak, właściciel może dochodzić od kierowcy zwrotu kosztów, jeżeli szkoda powstała z jego winy. Podstawą jest odpowiedzialność cywilna sprawcy. W uproszczeniu art. 415 Kodeksu cywilnego mówi, że osoba, która ze swojej winy wyrządziła drugiemu szkodę, powinna ją naprawić. Art. 363 wskazuje natomiast sposoby naprawienia szkody: przywrócenie stanu poprzedniego albo zapłatę odpowiedniej sumy.
W praktyce trzeba rozdzielić trzy sytuacje.
Pierwsza: uszkodzenie cudzego pojazdu lub mienia poszkodowanego. Tutaj działa OC samochodu, którym kierował sprawca. Właściciel auta nie powinien płacić z własnej kieszeni za naprawę obcego samochodu tylko dlatego, że użyczył pojazdu.
Druga: uszkodzenie pożyczonego samochodu. OC sprawcy nie służy do naprawy auta sprawcy. Jeżeli kierowca rozbił samochód, którym jechał, właściciel może skorzystać z AC, jeśli polisa obejmuje takie zdarzenie, albo żądać od kierowcy pokrycia kosztów naprawy. Ubezpieczyciel AC może później dochodzić roszczeń w określonych przypadkach, zwłaszcza gdy kierujący naruszył warunki ubezpieczenia.
Trzecia: wzrost kosztów ubezpieczenia. Właściciel może próbować żądać od sprawcy także różnicy między składką, którą zapłaciłby bez szkody, a składką po jej uwzględnieniu. Nie jest to jednak automatyczne roszczenie o dowolnie wyliczoną kwotę. Trzeba wykazać rzeczywistą stratę, związek przyczynowy i rozsądny sposób kalkulacji.
Najlepiej zacząć od zebrania dokumentów: poprzedniej polisy, nowej kalkulacji, potwierdzenia zapłaty oraz informacji, czy podwyżka wynikała właśnie ze zgłoszonej szkody. Ubezpieczyciel mógł bowiem zmienić taryfę z innych powodów, na przykład przez zmianę miejsca zamieszkania, wieku, sposobu użytkowania auta lub stawek rynkowych.
W rodzinie często kończy się na ustnym ustaleniu: „oddam ci za naprawę”. To działa tylko do chwili, gdy pojawia się wyższy rachunek. Dlatego proponuję spisać krótkie porozumienie zawierające opis zdarzenia, kwotę, termin płatności i informację, czy rozliczenie obejmuje również późniejszą podwyżkę OC lub udział własny w AC.
Naprawa z własnej kieszeni czy zgłoszenie szkody z OC – kalkulacja opłacalności
Przy niewielkim otarciu zderzaka warto policzyć oba warianty, ale nie wolno podejmować decyzji wyłącznie na podstawie pierwszej wyceny lakiernika. Załóżmy przykładowo, że naprawa kosztuje 1800 zł. Właściciel szacuje, że przez trzy kolejne lata zapłaci łącznie o 2400 zł więcej za OC i AC, ponieważ szkoda pogorszy jego historię. W takim wariancie prywatne pokrycie naprawy może być tańsze.
To tylko kalkulacja orientacyjna, a nie zasada dla każdej szkody. Przy naprawie za 10–15 tysięcy złotych angażowanie polisy zwykle ma większe uzasadnienie. Przy drobnym uszkodzeniu lakieru opłacalność zależy od zniżek, wartości auta, zakresu AC, udziału własnego i przewidywanej podwyżki.
Nie polecam jednak „dogadywania się” bez dokumentów. Ukryte uszkodzenia, czujniki parkowania, mocowania zderzaka czy elementy konstrukcyjne mogą ujawnić się dopiero po rozebraniu auta. Jeśli strony rozliczają szkodę prywatnie, powinny sporządzić opis uszkodzeń, zebrać zdjęcia, ustalić sposób wyceny i potwierdzić zapłatę. W razie obrażeń osób trzecich albo sporu co do winy nie należy opóźniać zgłoszenia do ubezpieczyciela.
Kiedy za szkodę odpowiada wyłącznie kierowca – regres ubezpieczeniowy
W niektórych przypadkach ubezpieczyciel wypłaca odszkodowanie osobie poszkodowanej, ale później żąda zwrotu pieniędzy od kierującego. To właśnie regres ubezpieczeniowy. Dla właściciela pożyczonego auta oznacza to zwykle ochronę poszkodowanego, lecz dla kierowcy może oznaczać bardzo wysokie zobowiązanie.
| Okoliczność | Skutek |
|---|---|
| Prowadzenie po alkoholu lub środkach odurzających | Możliwy zwrot odszkodowania wypłaconego poszkodowanym |
| Brak wymaganych uprawnień do kierowania | Ubezpieczyciel może dochodzić regresu od kierowcy |
| Ucieczka z miejsca zdarzenia | Możliwe roszczenie regresowe i dodatkowe konsekwencje prawne |
| Umyślne spowodowanie szkody | Brak normalnej ochrony ekonomicznej sprawcy |
| Posługiwanie się pojazdem pochodzącym z kradzieży | Możliwe dochodzenie zwrotu wypłaconych kwot od kierującego |
W przypadku jazdy bez uprawnień trzeba odróżnić brak prawa jazdy przy sobie od braku uprawnień do kierowania daną kategorią pojazdu. To nie jest drobny formalny szczegół. Znaczenie ma rzeczywisty status kierującego w chwili zdarzenia.
Jeśli samochód nie miał ważnego OC, poszkodowany nie zostaje bez pomocy. W określonych sytuacjach wypłatą zajmuje się UFG, a następnie Fundusz może dochodzić zwrotu od osoby odpowiedzialnej. Właściciel może dodatkowo ponieść konsekwencje związane z brakiem obowiązkowego ubezpieczenia. Przed pożyczeniem auta warto więc sprawdzić polisę, zamiast zakładać, że „ubezpieczenie na pewno jest”.
Najbardziej ryzykowny scenariusz, jaki spotykałem w praktyce, wyglądał tak: znajomy bierze samochód, po kilku godzinach powoduje poważny wypadek i ucieka z miejsca zdarzenia. Właściciel początkowo martwi się wyłącznie o uszkodzenia auta, a dopiero później dowiaduje się, że kierowca może zostać obciążony wielomilionowym regresem, jeżeli poszkodowani odniosą poważne obrażenia. Pożyczanie samochodu osobie nietrzeźwej albo bez uprawnień nie jest „przysługą bez ryzyka”.
Jak zabezpieczyć się przed utratą zniżek przed pożyczeniem samochodu
Pierwszy krok to sprawdzenie warunków własnej polisy. Niektórzy ubezpieczyciele oferują ochronę zniżek OC lub podobne rozszerzenie. Najczęściej działa ono po jednej szkodzie i przede wszystkim w tej samej firmie przy kontynuacji ubezpieczenia. Nie należy traktować go jak tarczy, która usuwa szkodę z historii UFG albo gwarantuje tę samą cenę u każdego ubezpieczyciela.
Trzeba sprawdzić:
- czy ochrona obejmuje OC, AC, czy oba ubezpieczenia;
- ile szkód obejmuje w okresie ubezpieczenia;
- czy dotyczy każdego kierowcy, czy tylko właściciela;
- czy działa przy użyczeniu samochodu;
- czy nie ma wyłączeń dotyczących młodych kierowców, alkoholu lub naruszenia warunków polisy.
Druga sprawa to zgłoszenie osoby, która będzie regularnie korzystać z auta. Szczególnie ważny jest kierowca młody, na przykład poniżej 26. roku życia, albo z krótkim stażem. Przy zawieraniu umowy OC lub AC ubezpieczyciel może wymagać wskazania takich użytkowników. Pominięcie informacji może prowadzić do rekalkulacji składki, a w AC również do problemów z wypłatą, jeśli sposób użytkowania był inny niż zadeklarowany.
Jednorazowe pożyczenie samochodu dorosłemu dziecku nie zawsze oznacza obowiązek dopisywania go do polisy. Inaczej wygląda sytuacja, gdy dziecko faktycznie korzysta z auta codziennie. W razie wątpliwości lepiej zapytać ubezpieczyciela przed przekazaniem kluczyków. Kilka minut rozmowy jest tańsze niż spór o odszkodowanie.
Umowa użyczenia samochodu – kluczowe zapisy chroniące właściciela
Umowa użyczenia pojazdu nie zmieni zasad działania OC, ale może ułatwić rozliczenie między właścicielem a kierowcą. Nie musi być skomplikowana. Powinna jednak wskazywać:
- dane obu stron i opis samochodu, w tym numer rejestracyjny oraz VIN;
- okres i cel użyczenia;
- oświadczenie kierowcy o posiadaniu wymaganych uprawnień;
- zakaz przekazywania auta kolejnej osobie bez zgody właściciela;
- obowiązek pokrycia szkód powstałych z winy kierowcy;
- zasady zwrotu udziału własnego w AC i kosztów niepokrytych przez ubezpieczyciela;
- zasady rozliczenia udokumentowanej zwyżki OC lub AC;
- obowiązek niezwłocznego poinformowania o kolizji i współpracy przy likwidacji szkody.
Przykładowy zapis może brzmieć: „Korzystający zobowiązuje się zwrócić właścicielowi udokumentowane koszty pozostające w bezpośrednim związku ze szkodą spowodowaną z winy korzystającego, w tym udział własny w AC oraz uzasadnione koszty niepokryte przez ubezpieczyciela”. Warto unikać obietnicy zwrotu każdej dowolnej podwyżki składki bez ograniczeń. Lepsza jest zasada oparta na dokumentach i rzeczywistej różnicy w cenie.
Co zrobić krok po kroku w razie kolizji pożyczonym autem
Po pierwsze, zadbaj o bezpieczeństwo i ustal, czy ktoś potrzebuje pomocy. Jeżeli są ranni, występuje podejrzenie alkoholu, uczestnicy nie zgadzają się co do przebiegu zdarzenia albo ktoś odmawia podania danych, należy wezwać policję.
Po drugie, zapisz dane kierującego, właściciela pojazdu, numer rejestracyjny i numer polisy. Jeżeli sporządzacie oświadczenie, powinno ono zawierać opis zdarzenia, wskazanie sprawcy, dane świadków oraz podpisy. Warto zrobić zdjęcia położenia pojazdów, uszkodzeń, znaków drogowych i dokumentów – oczywiście bez publikowania ich w internecie.
Po trzecie, sprawdź ważność OC w bazie UFG lub za pośrednictwem oficjalnych narzędzi. Nie zastępuje to późniejszego zgłoszenia szkody, ale pozwala szybko wykryć problem z polisą.
Po czwarte, kierowca powinien natychmiast poinformować właściciela. Właściciel nie powinien dowiadywać się o kolizji dopiero z telefonu ubezpieczyciela. Następnie szkodę zgłasza się ubezpieczycielowi pojazdu sprawcy. Jeżeli uszkodzony został pożyczony samochód, trzeba dodatkowo sprawdzić możliwość likwidacji z AC albo ustalić rozliczenie z kierowcą.
Po piąte, nie podpisuj pochopnie dokumentu, w którym zrzekasz się wszystkich roszczeń, jeżeli nie znasz jeszcze pełnego zakresu uszkodzeń. Przy drobnej kolizji prywatne rozliczenie może być racjonalne, ale powinno być poprzedzone wyceną i opisane na piśmie.
Nie ma sensu próbować ukrywać faktu, że samochodem kierowała inna osoba. Ubezpieczyciel i tak może ustalić dane kierującego na podstawie oświadczeń, monitoringu, zeznań świadków lub dokumentacji policyjnej. Taka próba zwykle komplikuje sytuację zamiast chronić zniżki.
Wniosek jest prosty: przy pytaniu „kto traci zniżki OC – kierowca czy właściciel?” nie należy szukać sposobu na przerzucenie problemu na drugą osobę. Właściciel odpowiada za konsekwencje związane z polisą pojazdu, a sprawca za własne zachowanie i możliwe roszczenia cywilne. Przed pożyczeniem auta warto sprawdzić zakres ochrony zniżek, zgłosić regularnego młodego użytkownika i podpisać krótką umowę użyczenia. Po kolizji trzeba działać szybko, dokumentować wszystko i uczciwie poinformować ubezpieczyciela – to najprostszy sposób na ograniczenie kosztów i sporów.
O autorze