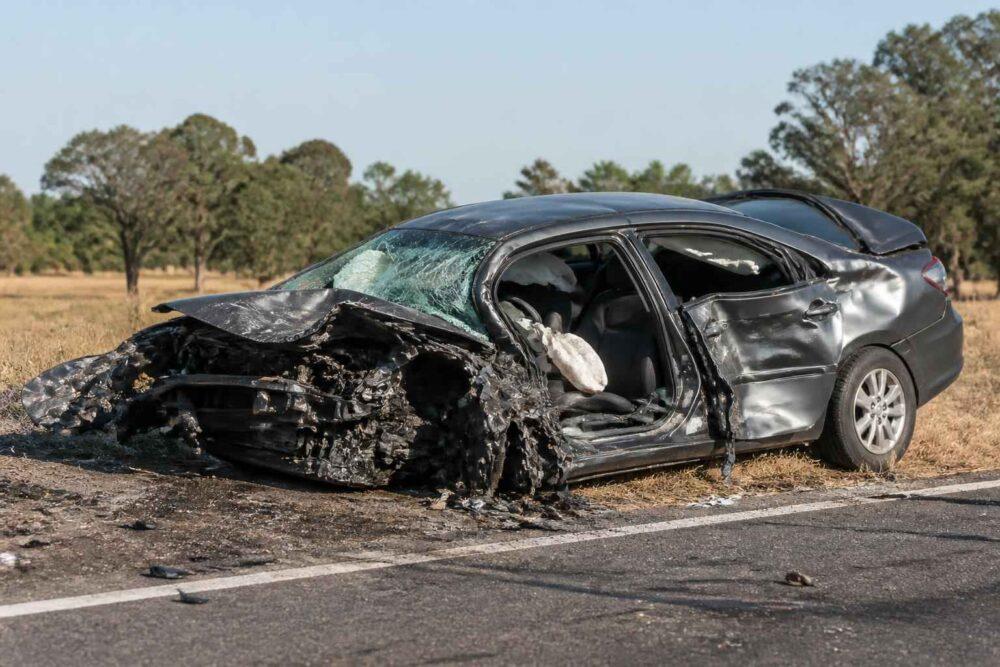
Jeśli zastanawiasz się, AC czy warto, nie zaczynaj od samej ceny składki. Najpierw sprawdź wartość samochodu, sposób jego użytkowania, ryzyko kradzieży oraz to, ile naprawdę może kosztować naprawa po pozornie niewielkiej kolizji. Z perspektywy mechanika i diagnosty widzę, że kierowcy często oszczędzają na AC właśnie wtedy, gdy późniejsza szkoda najbardziej obciąża ich budżet.
| Wiek i sytuacja auta | Ocena sensu AC | Najważniejszy argument |
|---|---|---|
| Nowe auto, leasing lub kredyt | Zwykle bardzo opłacalne lub wymagane | Wysoka wartość pojazdu i obowiązki finansującego |
| 3–6 lat, wysoka wartość | Najczęściej opłacalne | Drogie części, elektronika i naprawy blacharskie |
| 7–10 lat | Zależne od składki i sposobu użytkowania | Warto rozważyć ograniczony zakres lub minicasco |
| Powyżej 10 lat, wartość 15–20 tys. zł | Indywidualnie; pełne AC nie zawsze | Koszt składki, wyłączenia i ryzyko szkody całkowitej |
| Auto parkowane na ulicy, dużo kilometrów | Bardziej uzasadnione | Więcej okazji do kolizji, szkód parkingowych i kradzieży |
Ubezpieczenie AC – czy warto je kupić i jak ocenić opłacalność polisy?
OC chroni przede wszystkim osoby poszkodowane przez kierowcę. Jeżeli spowoduję kolizję, ubezpieczyciel z mojego OC pokryje uzasadnione roszczenia drugiej strony, ale nie zapłaci za naprawę mojego samochodu. Autocasco działa inaczej: zabezpiecza majątek właściciela auta, zgodnie z zakresem zapisanym w umowie.
Pełne AC może obejmować między innymi kolizję z mojej winy, uszkodzenie przez nieznanego sprawcę, kradzież, wandalizm, grad, zalanie, pożar czy upadek drzewa. Nie oznacza to jednak, że każda polisa działa tak samo. Dwa produkty nazwane AC mogą różnić się udziałem własnym, amortyzacją części, sposobem wyceny i listą wyłączeń odpowiedzialności.
Dlatego przy ocenie opłacalności porównuję trzy wartości:
- roczną składkę,
- maksymalną i realną kwotę odszkodowania,
- koszt ryzyka, które pozostanie po mojej stronie.
Przykład jest prosty. Samochód wart 45 tys. zł ma składkę AC wynoszącą 2200 zł rocznie. To około 4,9 proc. wartości pojazdu. Jedna szkoda parkingowa z uszkodzonym zderzakiem, reflektorem i czujnikami może kosztować kilka lub kilkanaście tysięcy złotych. W takim przypadku polisa może być racjonalnym zabezpieczeniem, nawet jeśli przez kilka lat nie zgłoszę żadnej szkody.
Inaczej wygląda sytuacja, gdy auto jest warte 10 tys. zł, a AC kosztuje 1800 zł i dodatkowo przewiduje udział własny oraz amortyzację części. Wtedy trzeba sprawdzić, czy w razie szkody odszkodowanie będzie na tyle wysokie, aby uzasadnić wydatek.
Czy warto kupić AC dla samochodu w zależności od jego wieku i wartości?
Wiek samochodu jest ważny, ale sam w sobie nie rozstrzyga sprawy. Liczy się również marka, dostępność części, miejsce parkowania, roczny przebieg, historia kradzieży konkretnego modelu oraz zasobność domowego budżetu.
Auto nowe, leasingowane lub kupione na kredyt
W przypadku leasingu pełne AC zazwyczaj wynika z umowy finansowania. Leasingodawca chce zabezpieczyć pojazd, który formalnie nie należy jeszcze do użytkownika. Przy kredycie wymagania zależą od banku, ale często również pojawia się konieczność wykupienia ochrony.
Nawet gdy AC nie jest formalnie wymagane, przy nowym samochodzie zwykle ma sens. Wartość auta jest wysoka, a naprawy nowoczesnych pojazdów bywają zaskakująco drogie. Zderzenie przy niewielkiej prędkości może uszkodzić radar, kamerę, reflektor LED, elementy systemu chłodzenia i kilka czujników. Z zewnątrz wygląda to czasem jak porysowany zderzak, natomiast rachunek przekracza kilka tysięcy złotych.
Samochód 3–6-letni
To grupa, w której AC często nadal jest opłacalne. Auto ma jeszcze znaczną wartość, a ceny części i robocizny nie spadają proporcjonalnie do wieku. Używany reflektor do popularnego modelu może kosztować kilkaset złotych, ale reflektor adaptacyjny lub matrycowy – wielokrotnie więcej.
Przy takim pojeździe zwróciłbym uwagę na stałą sumę ubezpieczenia. Dzięki niej wartość auta pozostaje ustalona przez cały okres ochrony, choć szczegółowe zasady zależą od OWU. Przy zmiennej sumie ubezpieczenia wartość może zostać zaktualizowana w momencie szkody, co wpływa na wysokość wypłaty.
Auto 7–10-letnie
Tu nie ma jednej odpowiedzi. Jeśli samochód jest wart 30–40 tys. zł, codziennie jeździ po mieście i nocuje pod blokiem, pełne AC może być rozsądnym rozwiązaniem. Jeśli ma wartość 15 tys. zł, stoi na zamykanej posesji, a właściciel ma odłożoną kwotę na naprawy, lepsze może okazać się minicasco albo samo OC z własnym funduszem awaryjnym.
Najpierw porównałbym kilka wariantów, a nie tylko kilka firm. Czasem składkę obniża udział własny w wysokości 1000 zł, ale przy typowej szkodzie kierowca musi wtedy dopłacić znaczną część rachunku.
Samochód starszy niż 10 lat
Przy starszym aucie trzeba uważać na pozornie tanią ochronę. Ubezpieczyciel może stosować amortyzację części, kosztorysowy wariant naprawy albo ograniczać dostępność pełnego AC. Niektóre produkty obejmują głównie kradzież i żywioły, ale nie uszkodzenia powstałe podczas kolizji z własnej winy.
Jeżeli składka wynosi 1500 zł przy aucie wartym 15 tys. zł, jest to 10 proc. wartości samochodu rocznie. Taki wydatek może nadal mieć sens dla osoby, która nie jest w stanie samodzielnie pokryć straty po kradzieży. Nie musi natomiast mieć sensu dla kierowcy oczekującego ochrony każdej drobnej rysy.
Czy AC dla kilkunastoletniego auta ma sens finansowy?
To pytanie często słyszę od właścicieli samochodów wartych 15–20 tys. zł. Odpowiedź brzmi: czasami tak, ale pełne AC nie zawsze będzie najlepszym wyborem.
W starszym aucie naprawa może stać się nieopłacalna szybciej, niż sugerowałby jego stan techniczny. Jeżeli samochód wart 18 tys. zł ma uszkodzony reflektor, maskę, błotnik, chłodnicę i poduszkę powietrzną, kosztorys może zbliżyć się do wartości pojazdu. Robocizna lakiernika, diagnostyka systemów bezpieczeństwa i części nie tanieją tylko dlatego, że auto ma kilkanaście lat.
Z drugiej strony szkoda całkowita nie zawsze oznacza wypłatę całej wartości samochodu. Ubezpieczyciel wycenia pojazd i wrak, a odszkodowanie może odpowiadać różnicy między tymi kwotami. Przy starszym aucie koniecznie sprawdzam więc sposób ustalania wartości pozostałości.
W jakich sytuacjach ubezpieczenie AC ratuje domowy budżet?
Najbardziej praktyczna zaleta AC ujawnia się wtedy, gdy sprawca jest nieznany albo szkoda powstała z mojej winy.
Szkoda parkingowa – wracam do samochodu i widzę wgnieciony błotnik lub pęknięty zderzak. Jeżeli sprawca odjechał, z OC nie ma odszkodowania. AC może pokryć naprawę, choć znaczenie będą miały franszyza integralna, udział własny i sposób zgłoszenia zdarzenia. Warto zrobić zdjęcia, sprawdzić monitoring i zgłosić sprawę zgodnie z wymaganiami ubezpieczyciela.
Kolizja z własnej winy – kierowca na śliskiej drodze uderza w barierę, słupek albo inne auto, a jego własny pojazd zostaje uszkodzony. OC pokryje szkodę drugiej strony, natomiast naprawa własnego auta będzie objęta AC, jeśli nie wystąpi wyłączenie odpowiedzialności.
Kradzież – ochrona może obejmować całkowitą utratę samochodu, ale trzeba sprawdzić wymagania dotyczące kluczyków, dokumentów i zabezpieczeń. W przypadku aut z systemem bezkluczykowym niektóre towarzystwa mogą wymagać dodatkowych zabezpieczeń albo prawidłowego korzystania z fabrycznego systemu. Kradzież „na walizkę” wykorzystuje komunikację między kluczykiem a samochodem, dlatego warto przechowywać kluczyk w etui ograniczającym sygnał, jeśli zaleca to producent lub ubezpieczyciel.
Wandalizm – porysowany lakier, wybita szyba albo uszkodzone lusterko mogą być objęte ochroną, ale nie zawsze. W OWU trzeba sprawdzić, czy polisa obejmuje akty wandalizmu oraz czy wymagane jest zgłoszenie na policję.
Żywioły – grad, silny wiatr, zalanie, powódź, pożar lub upadek drzewa potrafią uszkodzić auto bez udziału innego kierowcy. Dla samochodu parkowanego na ulicy lub pod drzewami to ryzyko jest realne, szczególnie gdy właściciel nie ma możliwości garażowania.
W praktyce AC najbardziej pomaga nie przy każdej drobnej rysie, ale przy zdarzeniu, którego nie jestem w stanie sfinansować bez naruszenia domowego budżetu.
Kluczowe zapisy w umowie AC, które wpływają na cenę i kwotę odszkodowania
Udział własny, czyli franszyza redukcyjna, oznacza kwotę albo procent, który zostanie odjęty od odszkodowania. Jeśli szkoda wynosi 6000 zł, a udział własny to 1000 zł, wypłata może wynieść 5000 zł. Przy udziale procentowym 10 proc. odszkodowanie będzie niższe o 600 zł.
Taka opcja zmniejsza składkę, ale nie polecam jej osobom, które kupują AC przede wszystkim z myślą o częstych, mniejszych szkodach. Udział własny ma sens wtedy, gdy kierowca może bez problemu pokryć pierwszą część kosztów.
Franszyza integralna działa inaczej. Ubezpieczyciel nie odpowiada za szkody poniżej określonej kwoty, na przykład 500 zł, ale po jej przekroczeniu może pokryć całość zgodnie z warunkami umowy. Trzeba sprawdzić, czy próg dotyczy wartości szkody, czy odszkodowania po uwzględnieniu innych potrąceń.
Amortyzacja części oznacza pomniejszenie wartości części ze względu na ich zużycie. W uproszczonym przykładzie koszt nowych części wynosi 4000 zł, a zastosowana amortyzacja 30 proc. Wycena może uwzględnić tylko 2800 zł za części. Jeżeli naprawa wymaga zastosowania nowych elementów, różnicę kierowca może pokryć z własnej kieszeni.
Suma ubezpieczenia powinna odpowiadać rzeczywistej wartości auta. Zbyt niska suma ogranicza wypłatę, a zawyżona nie gwarantuje automatycznie wyższego odszkodowania. Sprawdź, czy suma jest stała czy zmienna oraz jak ubezpieczyciel ustala wartość samochodu przy szkodzie całkowitej i kradzieży.
Wyłączenia odpowiedzialności są równie ważne jak zakres ochrony. To właśnie w tej części OWU znajdują się sytuacje, w których nawet opłacona składka nie oznacza wypłaty pieniędzy.
Warianty likwidacji szkody – ASO, warsztat partner czy kosztorys?
Wariant serwisowy, często określany jako ASO, zakłada naprawę w autoryzowanym serwisie i zwykle korzystanie z części oryginalnych. Jest najdroższy, ale przy nowym aucie może najlepiej chronić jego wartość oraz działanie systemów bezpieczeństwa.
Wariant warsztatowy pozwala naprawić samochód w warsztacie partnerskim lub niezależnym. Może być korzystniejszy cenowo, jednak sprawdź, jakie części dopuszcza ubezpieczyciel i czy stosuje limity stawek za roboczogodzinę.
Wariant kosztorysowy kończy się wypłatą pieniędzy na podstawie kalkulacji. To rozwiązanie bywa atrakcyjne dla osoby, która ma zaufanego mechanika i potrafi taniej naprawić auto. Problem pojawia się, gdy kosztorys uwzględnia tańsze zamienniki, amortyzację lub niską stawkę roboczogodziny. Zanim wybiorę ten wariant, porównuję przewidywaną wypłatę z realnymi cenami części i usług w mojej okolicy.
Czego nie obejmuje Autocasco? Wyłączenia odpowiedzialności ubezpieczyciela
AC nie jest zgodą na dowolne zachowanie za kierownicą. Ubezpieczyciel może odmówić wypłaty albo ograniczyć świadczenie, jeżeli szkoda powstała w okolicznościach objętych OWU.
Najczęstsze problemy to:
- prowadzenie auta po alkoholu lub pod wpływem środków odurzających,
- brak wymaganych zabezpieczeń antykradzieżowych,
- pozostawienie kluczyków w samochodzie lub dokumentów w miejscu ułatwiającym kradzież,
- podanie nieprawdziwych informacji przy zgłoszeniu szkody,
- używanie auta niezgodnie z przeznaczeniem, na przykład podczas zawodów lub jazdy torowej,
- uszkodzenia wynikające ze zwykłego zużycia, korozji, awarii mechanicznej albo niewłaściwej eksploatacji,
- rażące niedbalstwo, jeśli OWU wiąże z nim ograniczenie odpowiedzialności.
Samo nieważne badanie techniczne nie zawsze automatycznie przekreśla wypłatę. Istotne może być to, czy stan techniczny pojazdu miał wpływ na powstanie szkody. Ostateczna ocena zależy od warunków konkretnej umowy i okoliczności zdarzenia. Nie warto jednak traktować przeglądu jako formalności. Jeśli niesprawne hamulce przyczynią się do kolizji, argument ubezpieczyciela może być znacznie silniejszy.
Po szkodzie nie naprawiaj auta przed wykonaniem dokumentacji wymaganej przez towarzystwo. Zrób zdjęcia, zapisz datę i miejsce, zabezpiecz pojazd przed dalszym uszkodzeniem oraz zgłoś zdarzenie w terminie określonym w OWU. Przy kradzieży natychmiast powiadom policję i ubezpieczyciela.
AC Mini czy pełne All Risk – co wybrać, aby nie przepłacić?
Pełne AC, nazywane czasem wariantem All Risk, zapewnia szeroką ochronę, ale jego zakres zawsze trzeba odczytać w kontekście wyłączeń. Zwykle obejmuje szkody powstałe w wielu różnych okolicznościach, w tym kolizje, kradzież, żywioły i wandalizm.
AC Mini, minicasco lub podobny produkt budżetowy ma ograniczony zakres. Często chroni przed kradzieżą, pożarem, żywiołami albo szkodą całkowitą, ale nie obejmuje każdej stłuczki z własnej winy. Nazwa nie przesądza o zakresie – decydują OWU.
| Pełne AC | AC Mini |
|||
| Szeroki zakres zdarzeń | Wybrane ryzyka |
| Zwykle wyższa składka | Niższy koszt |
| Ochrona także przy wielu kolizjach z własnej winy | Często brak ochrony przy drobnych kolizjach |
| Dla nowych i wartościowych aut | Dla starszych aut i kierowców szukających podstawowego zabezpieczenia |
Minicasco rozważyłbym przy samochodzie kilku- lub kilkunastoletnim, gdy pełne AC jest drogie, ale kradzież albo gradobicie oznaczałoby poważną stratę. Nie kupowałbym go bez sprawdzenia, czy obejmuje ryzyko, którego najbardziej się obawiam.
Jak obniżyć koszt polisy AC bez utraty kluczowej ochrony?
Najprostszy sposób to porównać pakiety OC i AC. Towarzystwa często oferują korzystniejsze warunki przy zakupie obu polis razem, ale nie zakładaj, że pakiet automatycznie jest najtańszy. Porównaj zakres, sumę ubezpieczenia i sposób likwidacji szkody.
Można również:
- ustawić rozsądny udział własny, jeśli masz oszczędności na drobną naprawę,
- zrezygnować z wariantu ASO przy starszym aucie,
- wybrać dodatkowe zabezpieczenie antykradzieżowe, jeżeli obniża składkę i spełnia wymagania OWU,
- sprawdzić ochronę zniżek, ale policzyć, czy dopłata się opłaca,
- podać prawdziwy sposób użytkowania auta i miejsce parkowania,
- porównać stałą i zmienną sumę ubezpieczenia,
- nie dopłacać za dodatki, których rzeczywiście nie wykorzystasz.
Przed zakupem przechodzę własną checklistę:
- Ustalam aktualną wartość samochodu.
- Sprawdzam, czy bardziej boję się kradzieży, żywiołów czy kolizji.
- Porównuję składkę z kosztem jednej poważnej naprawy.
- Weryfikuję udział własny, franszyzę i amortyzację części.
- Sprawdzam wariant likwidacji szkody oraz wycenę wraku.
- Czytam wyłączenia dotyczące kluczyków, zabezpieczeń i dokumentów.
Jeśli nadal nie wiesz, czy warto kupić AC, odpowiedz sobie na jedno praktyczne pytanie: czy po kradzieży albo szkodzie za 10–20 tys. zł kupiłbyś i naprawił samochód bez pożyczania pieniędzy? Jeśli nie, dobrze skonfigurowane autocasco może być uzasadnionym kosztem. Jeśli masz starsze auto, niewielki przebieg i oszczędności na naprawy, rozważ minicasco albo odkładanie kwoty odpowiadającej składce. Najważniejsze, aby decyzja wynikała z realnego ryzyka i warunków umowy, a nie wyłącznie z reklamy lub najniższej ceny.
O autorze